La facturation électronique obligatoire ne consiste pas simplement à envoyer une facture en PDF par courriel. Pour les TPE, la réforme fiscale transforme progressivement la manière d’émettre, de recevoir et de traiter les documents commerciaux : les données devront circuler dans un format structuré, par l’intermédiaire d’une plateforme agréée. Le calendrier distingue l’obligation de réception, qui concerne toutes les entreprises à partir du 1er septembre 2026, et l’obligation d’émission, prévue à partir du 1er septembre 2027 pour les petites et microentreprises. Le changement touche donc aussi les artisans, commerçants et indépendants qui ne facturent qu’à quelques clients professionnels.
Pour comprendre les effets concrets, suivons Nadia, qui dirige une petite entreprise de plomberie. Aujourd’hui, elle crée ses factures dans un logiciel, les exporte en PDF et les envoie à ses clients. Demain, elle devra vérifier que son outil et son prestataire peuvent transmettre les données dans le circuit prévu, mais aussi organiser la réception des factures de ses fournisseurs. Le but affiché est de fluidifier les échanges et de mieux suivre les opérations ; pour une TPE, la réussite dépendra surtout d’une préparation progressive, d’un choix adapté d’outil et de procédures simples.
En bref : les changements de la facturation électronique pour les TPE
-
Réception dès le 1er septembre 2026 : toutes les entreprises concernées devront pouvoir recevoir les factures électroniques de leurs fournisseurs via une plateforme adaptée.
-
Émission à partir du 1er septembre 2027 : les TPE et microentreprises devront émettre leurs factures électroniques selon le calendrier prévu pour leur catégorie.
-
Un PDF envoyé par courriel ne suffit pas : l’e-invoicing repose sur des données structurées et un acheminement conforme, pas seulement sur un document dématérialisé.
-
Le choix de la plateforme compte : il faut vérifier que le logiciel de facturation et la plateforme agréée échangent correctement les données et répondent aux besoins de l’entreprise.
-
Les ventes aux particuliers sont à distinguer : elles relèvent notamment de règles de transmission des données, souvent désignées par le terme e-reporting, plutôt que de l’e-invoicing entre professionnels.
-
La mise en conformité se prépare en amont : données clients, mentions de facture, procédures internes et accompagnement du cabinet comptable doivent être examinés.
Facturation électronique obligatoire pour les TPE : comprendre le calendrier
La réforme distingue deux obligations qu’il est utile de ne pas confondre. La première est la réception des factures électroniques : à compter du 1er septembre 2026, les entreprises devront être en mesure de recevoir les factures concernées par le dispositif. La seconde est la transmission des factures émises par l’entreprise elle-même. Pour les petites et microentreprises, cette échéance est fixée au 1er septembre 2027 selon le calendrier annoncé.
Cette différence a des conséquences immédiates. Même si Nadia, notre plombière, ne sera pas encore tenue d’émettre toutes ses factures sous forme électronique à la première échéance, elle devra pouvoir recevoir celles de ses fournisseurs professionnels : son fournisseur de matériel, son loueur de véhicule ou son prestataire informatique. Attendre la date d’émission pour s’équiper serait donc une erreur. Dès 2026, il lui faudra savoir où arrivent les documents, qui les consulte et comment les transmettre à son cabinet comptable.
Le calendrier ne signifie pas que toute facture, quelle que soit la situation, emprunte nécessairement le même circuit. Le dispositif vise principalement les opérations domestiques entre entreprises assujetties à la TVA ; certaines opérations ou catégories peuvent relever de règles particulières. Les ventes à des particuliers et les échanges avec des partenaires établis à l’étranger peuvent, selon les cas, impliquer la transmission de données à l’administration plutôt que l’émission d’une facture électronique au sens strict. Une TPE qui travaille avec plusieurs types de clients doit donc cartographier ses ventes avant de choisir une solution.
Pourquoi anticiper l’obligation légale plutôt que choisir dans l’urgence
Une obligation légale s’applique indépendamment de la taille de l’équipe qui gère l’administratif. Dans une petite structure, la facturation repose parfois sur une seule personne : le dirigeant, un conjoint collaborateur ou une secrétaire à temps partiel. Si cette personne découvre au dernier moment que les factures fournisseurs arrivent sur un portail jamais consulté, le risque n’est pas seulement technique. Une facture oubliée peut retarder un paiement, compliquer le suivi de trésorerie et créer des échanges inutiles avec le fournisseur.
Une préparation raisonnable commence par un calendrier partagé. Nadia peut, par exemple, consacrer une heure à recenser les factures entrantes et sortantes, puis demander à son expert-comptable quels flux sont concernés. Elle inscrit ensuite les dates de démonstration des logiciels et prévoit un essai avant la bascule. Ce type de démarche évite de transformer la réforme fiscale en chantier mené dans la précipitation, sans mobiliser toute l’entreprise pendant des semaines.
Il est également important de distinguer l’échéance réglementaire de la date à laquelle un prestataire est prêt à accompagner ses clients. Les éditeurs, plateformes et cabinets comptables peuvent avoir leurs propres phases de déploiement. Une TPE qui pose tôt ses questions pourra comparer les réponses, repérer les coûts additionnels et vérifier la compatibilité avec son organisation. Le calendrier se gère mieux lorsqu’on traite d’abord la réception, puis l’émission, sans attendre la dernière échéance.
Le premier réflexe utile consiste donc à demander à chaque fournisseur de logiciel comment la réception sera organisée, et à confirmer avec le cabinet comptable comment les pièces lui seront communiquées. Une réponse précise vaut mieux qu’une simple promesse de « passage au numérique » : elle doit indiquer le canal utilisé, les rôles de chacun et la procédure en cas d’anomalie.
Ce qui change dans l’e-invoicing : du PDF aux données structurées
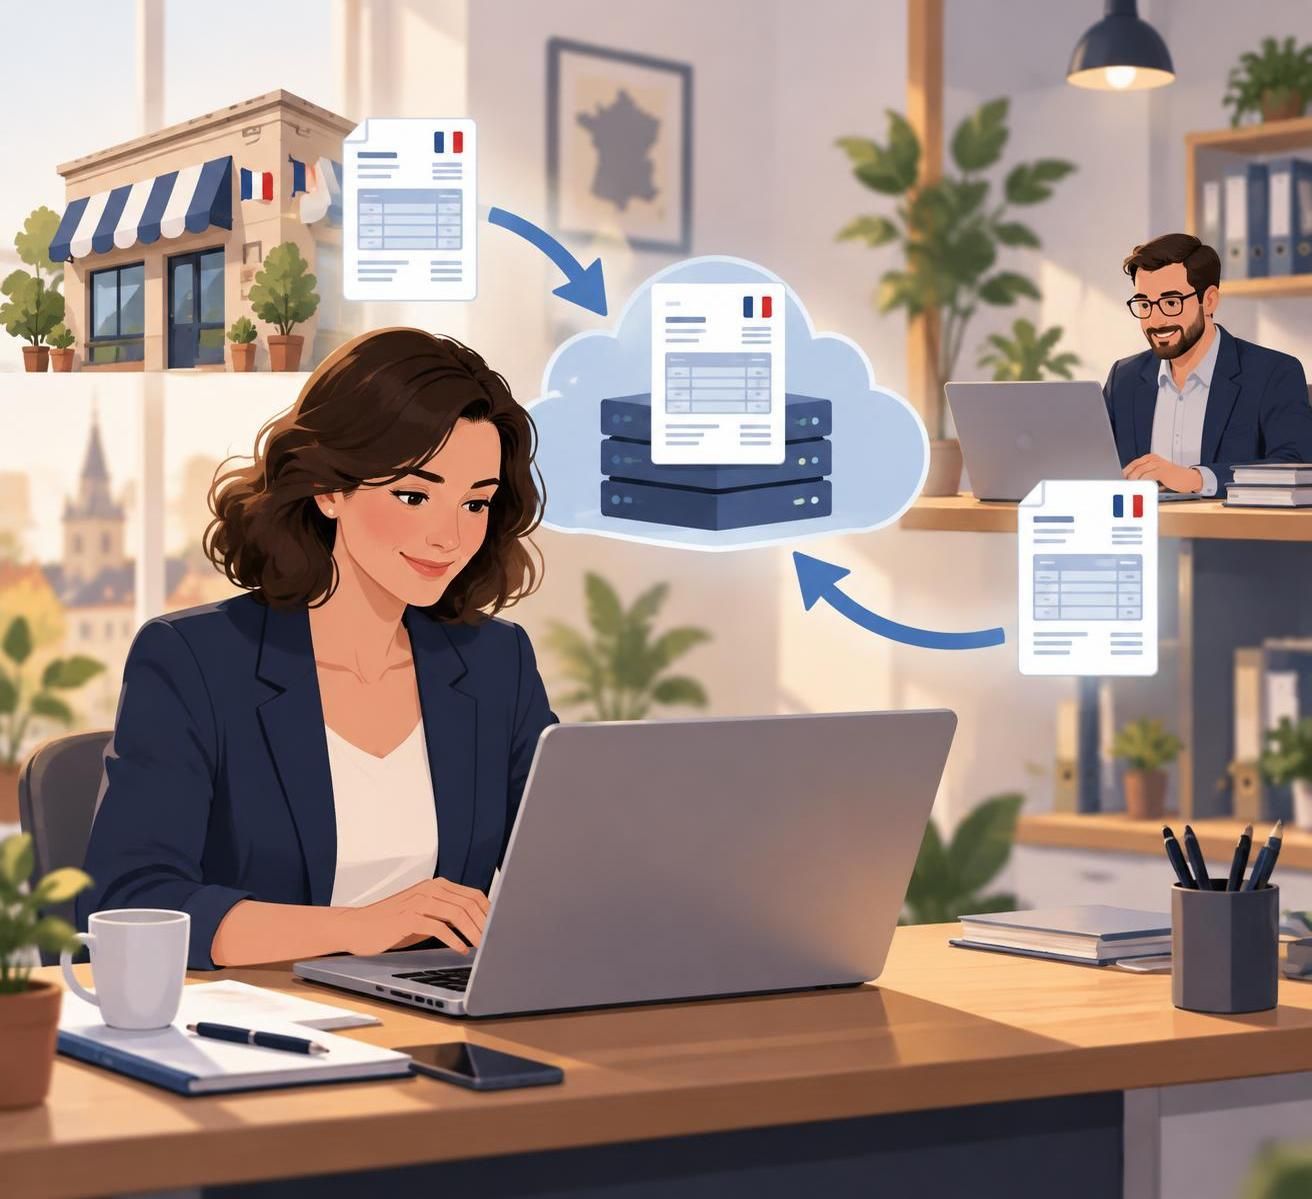
Le terme e-invoicing désigne la facturation électronique entre entreprises dans le cadre prévu par la réforme. La différence essentielle avec une facture PDF envoyée en pièce jointe tient à la structure des informations et à leur transmission. Un fichier PDF peut être lisible par une personne, mais ses données ne sont pas nécessairement exploitables automatiquement par les systèmes du destinataire. Une facture électronique conforme contient des informations organisées dans un format permettant leur traitement informatique, selon les formats et modalités admis par le dispositif.
Pour Nadia, cela modifie le trajet de la facture. Elle ne se contente plus de cliquer sur « envoyer » dans son logiciel de messagerie. Son outil de facturation ou son prestataire transmet la facture par un circuit prévu, généralement au moyen d’une plateforme agréée, qui l’achemine vers le destinataire et permet le traitement des données requises. Le client peut ensuite intégrer les informations dans son propre système, sans ressaisir chaque montant à la main. Si une donnée manque ou semble incohérente, le problème peut être repéré plus tôt qu’avec une simple pièce jointe enfouie dans une boîte mail.
Les données de facture à fiabiliser
La transition rend la qualité des données particulièrement importante. Le nom légal du client, son adresse, son numéro d’identification lorsqu’il est requis, la description des prestations, les montants hors taxes et toutes taxes comprises, le taux de TVA, les dates et les conditions de règlement doivent être correctement renseignés selon les règles applicables. Une faute de saisie qui passait auparavant inaperçue peut empêcher le traitement automatisé ou provoquer un rejet. La facturation électronique ne supprime donc pas le travail administratif : elle récompense plutôt les informations exactes et cohérentes dès leur création.
Imaginons que Nadia facture une intervention à une société cliente après avoir utilisé une ancienne fiche enregistrée dans son logiciel. L’adresse de facturation a changé et le numéro d’identification est incomplet. Avec un processus papier ou un courriel, la facture pourrait être envoyée puis corrigée après réclamation. Dans un circuit structuré, la donnée erronée peut être détectée plus tôt. Pour limiter ce type d’incident, Nadia vérifie les fiches de ses clients réguliers, attribue une personne responsable de leur mise à jour et demande les informations nécessaires lors de la création d’un nouveau compte.
Les équipes doivent également clarifier le traitement des étapes de vie d’une facture. Une facture peut être déposée, reçue, rejetée, mise en attente, approuvée ou réglée ; les statuts disponibles dépendent des outils et du cadre applicable. Pour une entreprise où le dirigeant fait tout lui-même, ces étapes semblent parfois superflues. Pourtant, un suivi clair permet de distinguer une facture bien transmise d’un document encore bloqué, et d’agir avant l’échéance de paiement.
La dématérialisation ne signifie pas non plus qu’il suffit de scanner des documents papier. Un scan facilite l’archivage et la consultation, mais il ne transforme pas automatiquement un document en facture structurée répondant aux exigences de l’e-invoicing. De même, un PDF n’est pas nécessairement conforme au seul motif qu’il a été produit par un ordinateur. La TPE doit interroger son éditeur sur la génération des formats attendus et sur la manière dont les données sont conservées et accessibles.
Une bonne méthode consiste à tester quelques scénarios réalistes avant le démarrage : une facture simple, un acompte, un avoir, une correction d’adresse ou une facture envoyée à un client professionnel régulier. Les tests montrent si le circuit est compréhensible pour la personne qui l’utilise chaque jour, pas seulement s’il fonctionne lors d’une démonstration. Dans l’e-invoicing, la donnée bien saisie est le point de départ d’un échange sans ressaisie inutile.
Après le format vient une autre décision décisive pour une petite entreprise : choisir le canal de transmission et vérifier que ses outils dialoguent correctement avec lui.
Plateforme agréée : choisir une solution adaptée à une petite entreprise
La plateforme agréée joue un rôle central dans le circuit de facturation. Elle permet notamment l’échange des factures et la transmission des données prévues par le dispositif. Le choix ne doit pas se réduire au prix affiché sur une page commerciale : une TPE a besoin d’une solution qu’elle sait utiliser, qui fonctionne avec son logiciel comptable et qui couvre effectivement ses flux. Certaines entreprises auront intérêt à conserver leur outil actuel s’il peut se connecter à une plateforme appropriée ; d’autres devront adopter un nouvel environnement ou ajouter un service complémentaire.
Nadia compare trois propositions. La première est peu coûteuse, mais nécessite de saisir à nouveau les informations pour chaque facture. La deuxième est déjà intégrée à son logiciel de gestion, mais son offre de base limite le nombre d’utilisateurs. La troisième inclut l’assistance de son expert-comptable et l’archivage, avec un tarif mensuel supérieur. Pour trancher, elle calcule le coût global : abonnement, temps de traitement, frais d’installation, accompagnement et éventuels coûts de sortie si elle change de prestataire. Une offre apparemment économique peut coûter davantage si elle ajoute une heure de saisie par semaine.
Les questions à poser avant de signer
Avant tout engagement, l’entreprise doit demander quelles fonctions sont comprises : émission, réception, suivi des statuts, gestion des avoirs, export comptable, archivage et prise en charge des données liées aux opérations qui ne relèvent pas de l’e-invoicing classique. Il faut aussi vérifier si la solution convient à l’activité : un artisan qui facture des chantiers, reçoit des acomptes et traite des situations de travaux n’a pas nécessairement les mêmes besoins qu’un consultant qui émet quelques factures mensuelles.
La compatibilité est un autre point essentiel. Si les factures sont aujourd’hui créées dans un logiciel et les règlements suivis dans un second, la réforme peut révéler des doublons. La TPE gagnera à demander une démonstration fondée sur ses propres cas d’usage, avec ses types de clients et ses modes de règlement. Elle peut également questionner le prestataire sur l’assistance en cas de rejet, les délais de réponse du support et la possibilité de récupérer ses données si elle change de solution. Ces sujets paraissent techniques, mais ils déterminent la continuité de l’activité.
La sécurité et les accès méritent la même attention. Il faut savoir qui peut consulter les factures, qui peut les modifier avant envoi et comment les droits sont supprimés lorsqu’un salarié quitte l’entreprise. Une structure de trois personnes n’a pas besoin d’un dispositif compliqué, mais elle doit éviter que l’unique compte d’administration appartienne à un prestataire ou à un salarié sans solution de secours. Un gestionnaire principal et un accès secondaire réservé au dirigeant peuvent suffire à limiter les blocages.
Le cabinet comptable peut aider à vérifier les flux sans nécessairement choisir à la place de l’entreprise. Nadia lui demande comment récupérer les factures reçues, comment les pièces seront rapprochées des écritures et quels documents resteront à lui transmettre en dehors de la plateforme. Cette coordination évite qu’une facture apparaisse dans le portail, mais pas dans le dossier de comptabilité préparé pour la déclaration de TVA. L’outil ne remplace pas la répartition claire des responsabilités entre dirigeant, prestataire et comptable.
Enfin, il faut prévoir une période d’essai avec des scénarios concrets et une procédure écrite courte : où consulter les factures reçues, qui traite les alertes, qui valide l’émission et qui contacte le fournisseur en cas de rejet. Une solution réussie est celle que l’équipe adopte sans transformer chaque facture en incident informatique. Pour une TPE, le bon choix est celui qui réduit les manipulations tout en laissant les données et les accès sous contrôle.
Mise en conformité des TPE : préparer les données et les habitudes de travail
La mise en conformité commence par un état des lieux, pas par l’achat immédiat d’un nouvel abonnement. La TPE doit recenser ses catégories de clients, ses fournisseurs, ses outils, ses méthodes d’envoi et les personnes qui interviennent dans le cycle de facturation. Cet inventaire révèle souvent des pratiques invisibles : les factures d’un fournisseur arrivent chez le dirigeant, celles d’un autre dans une boîte partagée, tandis que les avoirs sont classés dans un dossier séparé. La réforme offre l’occasion de remplacer ces habitudes dispersées par un processus compréhensible.
Nadia dessine son circuit sur une feuille. À gauche, les demandes d’intervention et les devis ; au centre, la création des factures et leur validation ; à droite, les règlements, les relances et la transmission au comptable. Elle ajoute le flux entrant des factures fournisseurs, qui suit un chemin différent. Cette vue d’ensemble lui permet de repérer que deux personnes peuvent créer une facture pour le même chantier, ou qu’un acompte n’est pas toujours rapproché de la facture finale. La conformité et la gestion commerciale se rejoignent alors : un processus plus net réduit aussi les erreurs quotidiennes.
Un plan d’action concret, sans surcharge administrative
Une première étape consiste à nettoyer les fiches clients et fournisseurs. Les doublons, les anciennes coordonnées et les noms commerciaux utilisés à la place des informations légales peuvent compliquer le traitement des factures. La TPE peut commencer par les partenaires les plus fréquents, puis mettre à jour les autres dossiers au fil des échanges. Il n’est pas nécessaire de mobiliser toute l’équipe plusieurs jours d’affilée : une liste de vérification et un créneau régulier rendent le travail plus soutenable.
La deuxième étape est le test du circuit de réception. Une facture fournisseur doit pouvoir être repérée, attribuée à la bonne personne, rapprochée d’une commande ou d’une livraison si nécessaire, puis transmise au comptable selon la procédure convenue. Si Nadia reçoit un document concernant une pièce commandée pour un chantier, elle doit pouvoir vérifier que la livraison a bien eu lieu avant le paiement. La technologie accélère le transport des données, mais elle ne dispense pas de contrôler la réalité de l’achat.
La troisième étape concerne les règles internes. Même dans une entreprise familiale, il est utile de préciser qui crée les factures, qui les valide, qui surveille les rejets et qui traite une demande de correction. Une procédure d’une page suffit souvent : elle peut indiquer le portail utilisé, la fréquence de consultation, la personne remplaçante pendant les congés et la marche à suivre lorsqu’une facture n’apparaît pas. Ce document devient particulièrement précieux lorsque le dirigeant est en déplacement ou que la personne responsable de l’administratif est absente.
Les habitudes de conservation doivent aussi être revues. La dématérialisation facilite l’accès aux documents, mais il faut éviter de considérer une boîte mail comme un système d’archivage complet. La TPE doit vérifier les règles de conservation applicables à ses pièces, la manière de retrouver rapidement une facture et les conditions d’accès aux archives si elle quitte sa plateforme. Un export périodique ou une procédure de récupération documentée apporte une sécurité supplémentaire, à condition de respecter les règles de protection des données.
Pour ne pas perturber les clients, Nadia peut leur expliquer simplement que les modalités de facturation évoluent et vérifier les informations nécessaires à leurs dossiers. Elle n’a pas besoin d’envoyer un long message technique : une notification claire, accompagnée de coordonnées de facturation à jour, suffit souvent à éviter les factures rejetées. Si un partenaire demande un document particulier, elle vérifie que cette demande s’inscrit bien dans le processus légal et dans les capacités de son outil.
La formation doit rester proportionnée à la taille de la structure. Une démonstration de trente minutes, un guide interne et une facture test peuvent être plus efficaces qu’une formation théorique longue. L’objectif est que chacun sache reconnaître une facture correctement transmise, repérer une notification anormale et demander de l’aide au bon interlocuteur. La conformité devient durable quand elle s’intègre aux gestes ordinaires de l’entreprise plutôt que de reposer sur la mémoire du dirigeant.
E-reporting, trésorerie et effets pratiques de la réforme fiscale
La réforme ne concerne pas uniquement les factures échangées entre entreprises françaises. Pour certaines opérations, notamment celles réalisées avec des particuliers ou avec des partenaires établis hors de France, des données de transaction doivent être transmises à l’administration selon les règles applicables. Cette obligation est généralement appelée e-reporting. Elle ne signifie pas que chaque vente au comptoir devient une facture électronique au même sens qu’une facture entre professionnels : le traitement dépend de la nature du client, de l’opération et de l’activité.
Nadia réalise des dépannages chez des particuliers et intervient aussi pour des sociétés. Ses factures professionnelles sont donc à distinguer des ventes et prestations destinées aux consommateurs. Elle doit demander à son éditeur comment son logiciel traite ces flux et quelles informations elle devra fournir. Le même principe vaut pour les règlements, car certaines données de paiement peuvent être concernées lorsque la TVA est exigible à l’encaissement, notamment pour des prestations de services, sous réserve des règles applicables à chaque situation.
Des bénéfices possibles, à condition de maîtriser les coûts
Une transmission mieux automatisée peut réduire la ressaisie, accélérer le rapprochement comptable et limiter les retards liés à une facture égarée. Une petite entreprise qui reçoit des dizaines de factures fournisseurs par mois peut gagner un temps réel si les documents sont classés et intégrés correctement. Pour une structure qui n’en traite que quelques-unes, le bénéfice sera peut-être moins spectaculaire ; l’enjeu principal restera alors la conformité et la simplicité d’usage. Les gains varient selon le volume, la qualité des données et le degré d’intégration des outils.
La visibilité sur les statuts peut aussi améliorer le suivi des règlements. Si Nadia sait qu’une facture a bien été reçue par son client, elle peut distinguer un retard de paiement d’un problème de transmission. Elle évite ainsi de relancer au hasard ou de renvoyer plusieurs fois le même document. Cette visibilité ne garantit toutefois pas un règlement rapide : un client peut contester une prestation ou appliquer un délai contractuel. La plateforme apporte une information de suivi, mais la gestion de trésorerie et la relance commerciale restent indispensables.
Le coût doit être évalué au-delà du tarif mensuel. Une TPE peut devoir financer la mise à niveau de son logiciel, une formation, un accompagnement ponctuel ou un temps de nettoyage des fichiers. À l’inverse, l’automatisation peut diminuer des coûts cachés : impression, archivage manuel, saisie répétée et recherche de pièces perdues. Pour mesurer l’intérêt, Nadia compare le temps passé aujourd’hui à la facturation avec celui qu’elle prévoit après la mise en place. Elle retient aussi les risques évités, comme une facture fournisseur non traitée ou un dossier incomplet lors d’un contrôle.
Le dialogue avec le comptable et les fournisseurs reste essentiel. Une entreprise peut informer ses partenaires de ses coordonnées de facturation et leur demander de confirmer leur propre organisation, sans supposer que tous utiliseront le même logiciel. Le dispositif a précisément pour fonction de faire circuler les documents entre des systèmes différents, mais les données doivent être correctement renseignées de part et d’autre. En cas de rejet, il faut comprendre si la cause vient d’une fiche client, d’un format ou d’une règle de traitement, plutôt que de renvoyer sans examen le même fichier.
Pour les dirigeants, la meilleure approche consiste à transformer l’échéance réglementaire en occasion de revoir le cycle de vente et d’achat. Une TPE qui connaît ses flux, contrôle ses données et sait où trouver chaque document sera mieux armée pour la réforme comme pour son activité quotidienne. L’intérêt du dispositif ne se mesure pas seulement au nombre de clics supprimés, mais à la fiabilité de toute la chaîne financière.
Questions fréquentes sur la facturation électronique obligatoire des TPE
À quelle date une TPE doit-elle recevoir des factures électroniques ?
Toutes les entreprises concernées doivent être en mesure de recevoir les factures électroniques à partir du 1er septembre 2026. Il faut donc choisir et mettre en place un canal de réception avant cette échéance, même si l’obligation d’émission de la TPE intervient plus tard.
Une facture PDF envoyée par courriel est-elle une facture électronique conforme ?
Pas nécessairement. Un PDF envoyé par courriel est lisible, mais il ne correspond pas à lui seul au circuit d’e-invoicing fondé sur des données structurées et une transmission selon les modalités prévues. Vérifiez les fonctions de votre logiciel auprès de son éditeur.
Quand les TPE devront-elles émettre leurs factures électroniques ?
Selon le calendrier annoncé, les petites et microentreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027. Les échéances et les règles applicables peuvent dépendre de la catégorie de l’entreprise et de la nature de l’opération.
Une TPE qui vend à des particuliers est-elle concernée ?
Les ventes aux particuliers ne relèvent généralement pas de l’e-invoicing entre entreprises de la même manière. Elles peuvent toutefois être concernées par des obligations de transmission de données de transaction ou de paiement, selon les opérations et les règles applicables. Il faut vérifier ce point avec son éditeur ou son expert-comptable.
Comment choisir une plateforme agréée pour une petite entreprise ?
Comparez les fonctions de réception et d’émission, la compatibilité avec votre logiciel, la gestion des rejets et des avoirs, l’assistance, les coûts complets et la possibilité de récupérer vos données. Testez ensuite la solution avec des cas réels de votre activité avant son adoption générale.