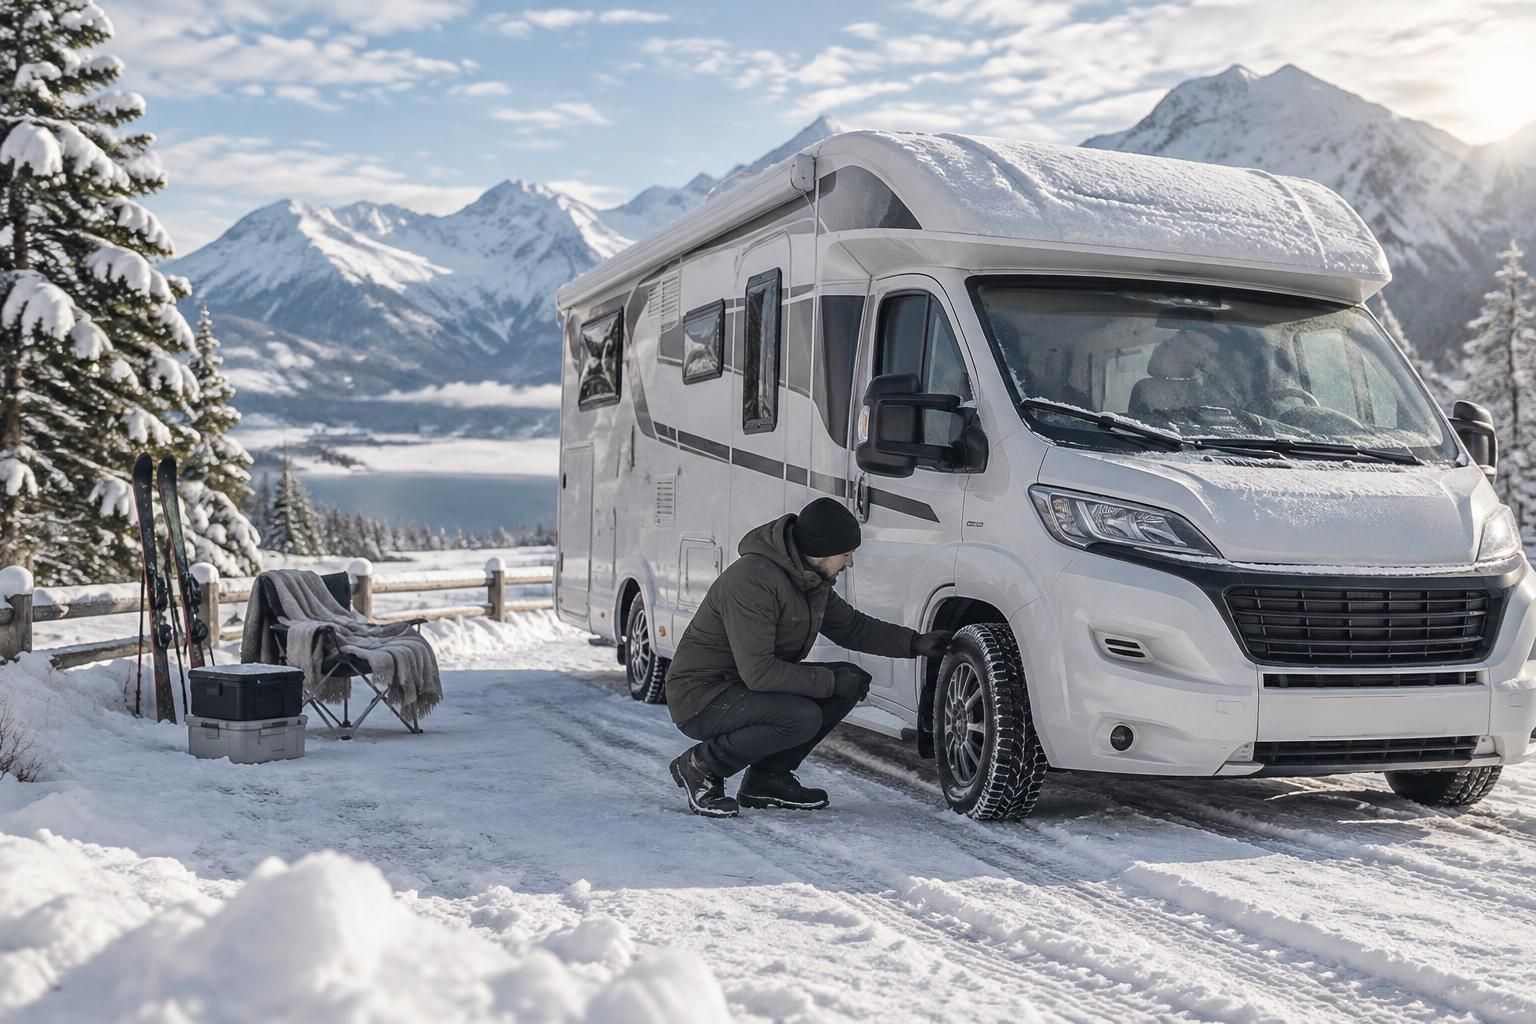
À l’automne, le camping-car rejoint souvent un garage, un box ou une place de stationnement pour plusieurs mois. Cette pause ne signifie pourtant pas que les risques disparaissent : vol, incendie, gel, humidité et intempéries peuvent endommager un véhicule qui ne prend plus la route. La question n’est donc pas seulement de savoir si l’on peut payer moins cher, mais de vérifier quelles garanties restent réellement utiles pendant l’arrêt.
En France, l’inactivité saisonnière ne suspend pas automatiquement l’obligation de responsabilité civile d’un véhicule immatriculé et en état de circuler. Certains assureurs proposent une formule hivernage, parfois appelée couverture hors saison, qui adapte le contrat selon les garanties et les conditions convenues. Pour l’illustrer, imaginons Claire et Marc : leur camping-car reste cinq mois dans un box, mais ils doivent toujours vérifier le vol, l’incendie et les modalités de reprise des garanties avant le premier départ printanier.
En bref
- Une simple pause hivernale ne constitue pas une résiliation temporaire et ne met pas fin automatiquement à l’assurance.
- Une couverture saisonnière peut maintenir la responsabilité civile et certaines garanties, tout en suspendant des protections liées à la circulation.
- Le lieu de stockage, la déclaration des changements et le respect des conditions d’hivernage peuvent peser sur l’indemnisation.
- Vidanger le circuit d’eau, protéger l’installation électrique et documenter l’état du véhicule réduisent les risques de sinistre.
- Avant de reprendre la route, il faut confirmer par écrit le rétablissement des garanties et de l’assistance dépannage hivernale.
Assurance camping-car hiver : pourquoi ne pas résilier le contrat
La première précaution consiste à ne pas confondre immobilisation saisonnière et fin de l’obligation d’assurance. En France, l’article L211-1 du Code des assurances prévoit une couverture de responsabilité civile pour les véhicules terrestres à moteur concernés. Un camping-car qui reste dans un garage ne cesse pas d’être assuré du seul fait qu’il ne roule pas : s’il demeure immatriculé et en état de circuler, il peut toujours causer des dommages à des tiers.
Cette obligation ne signifie pas que toutes les garanties doivent rester identiques toute l’année. Elle signifie plutôt qu’il faut éviter toute interruption improvisée, par exemple en cessant de payer la cotisation ou en supposant que le contrat se met automatiquement en pause. Un impayé peut entraîner une mise en demeure, puis une suspension des garanties et une résiliation selon la procédure applicable. Cette démarche ne dispense pas pour autant le propriétaire de ses obligations d’assurance.
La formule hivernage n’est pas une résiliation temporaire
Certains assureurs proposent une couverture saisonnière adaptée aux véhicules de loisirs. Selon le contrat, la responsabilité civile peut être maintenue avec le vol et l’incendie, tandis que les dommages liés à la circulation ou l’assistance routière sont réduits ou suspendus. Le nom commercial ne suffit donc pas : un même intitulé peut recouvrir des garanties différentes d’un assureur à l’autre.
Claire et Marc demandent ainsi à leur assureur ce qui reste couvert pendant les mois où le camping-car est dans son box. Ils obtiennent une confirmation écrite précisant que la responsabilité civile, le vol et l’incendie restent garantis, mais que l’assistance sur route ne s’applique pas pendant la période déclarée. Cette précision évite de découvrir, au moment d’un problème, que la garantie supposée active ne l’était pas.
Vérifier la situation du véhicule et les règles applicables
Une véritable cessation d’assurance ne se déduit pas d’une bâche posée sur le véhicule ni d’un stationnement dans une propriété privée. La vente, la destruction ou certaines démarches administratives formelles peuvent modifier la situation, mais elles ne sont pas équivalentes à un simple hivernage. Si le camping-car est durablement immobilisé ou ne peut plus circuler, il faut vérifier la procédure applicable auprès de l’assureur et de l’administration compétente.
Une formule hivernage est donc un aménagement contractuel, pas une permission générale de laisser un véhicule utilisable sans assurance. La règle pratique est simple : ne changez rien sans accord explicite et contrôlez la date de fin de la période allégée. La bonne économie commence par un contrat compris, pas par une garantie interrompue par erreur.
Formule hivernage ou assurance tous risques : comparer les garanties
Le choix entre le contrat habituel et une formule hivernage dépend de trois éléments : la valeur du camping-car, le lieu où il est conservé et la durée prévue de l’arrêt. Une immobilisation de quelques semaines dans un box sécurisé ne présente pas les mêmes enjeux qu’un véhicule récent laissé plusieurs mois dehors. Il faut aussi tenir compte des garanties dont on aurait besoin si un sinistre survenait à l’arrêt.
La formule appelée « tous risques » n’a pas partout un contenu identique. Les conditions générales et particulières précisent les dommages couverts, les franchises, les exclusions et les règles d’indemnisation. Garder cette formule pendant l’hiver peut préserver une protection plus large contre certains dommages au véhicule, mais cela ne garantit pas que chaque incident sera indemnisé sans condition. Une franchise ou une obligation de prévention peut toujours s’appliquer.
Ce que peut changer une couverture saisonnière
Une formule hivernage peut réduire la prime lorsque les garanties liées aux déplacements sont désactivées pendant une période convenue. L’économie reste toutefois variable et n’est pas nécessairement importante : la responsabilité civile et les garanties contre le vol ou l’incendie, lorsqu’elles sont maintenues, continuent généralement d’entrer dans le calcul du tarif. Il faut comparer le montant réellement économisé à la protection abandonnée.
Par exemple, si Claire et Marc gardent leur contrat habituel, ils n’ont pas à penser à réactiver les garanties au printemps. En contrepartie, leur cotisation ne baisse pas au titre de l’inactivité. Avec une formule réduite, ils pourraient payer moins, mais devraient s’assurer que le contrat redevient complet avant le premier trajet, y compris pour l’assistance et les dommages en circulation.
| Option | Atouts possibles | Points à vérifier |
|---|---|---|
| Contrat maintenu à l’identique | Continuité des garanties et pas de réactivation à organiser. | La cotisation peut rester inchangée malgré l’arrêt du véhicule. |
| Formule hivernage | Adaptation des garanties et économie éventuelle sur la période. | Garanties suspendues, dates, lieu de stockage et remise en vigueur. |
| Responsabilité civile seule ou socle réduit | Protection minimale contre certains dommages causés à des tiers. | Le véhicule lui-même peut rester exposé au vol, à l’incendie ou aux dégâts climatiques. |
Évaluer les garanties utiles lorsque le camping-car ne roule pas
Le vol et l’incendie restent des risques importants durant l’hivernage. Un véhicule stationné plusieurs mois au même endroit peut être repéré, tandis qu’un court-circuit, une batterie mal entretenue ou un branchement électrique inadapté peut provoquer un départ de feu. Les événements climatiques peuvent également endommager la carrosserie ou la cellule, selon les garanties souscrites et les exclusions prévues.
La protection contre les intempéries mérite une attention particulière si le véhicule est garé en extérieur. Demandez si la grêle, la tempête, la chute d’une branche ou le poids de la neige sont couverts, et selon quelles conditions. Si le véhicule est récent, coûteux ou fortement équipé, conserver une assurance tous risques peut être pertinent, à condition que ses garanties couvrent effectivement les dommages redoutés pendant la période d’arrêt.
La comparaison doit donc porter sur les garanties précises et non sur le seul prix affiché. Une réduction modeste peut ne pas justifier la perte d’une protection importante, surtout lorsque le camping-car constitue un patrimoine de valeur.
Risques hivernaux du camping-car : gel, vol et intempéries
L’arrêt du moteur ne met pas le camping-car à l’abri. Il transforme plutôt les risques : les collisions deviennent moins probables, mais l’eau, le froid, les nuisibles et le stationnement prolongé deviennent des préoccupations centrales. Les dégâts peuvent aussi s’aggraver silencieusement. Une petite infiltration repérée au printemps peut avoir progressé pendant plusieurs mois, tandis qu’une batterie déchargée ne révèle pas toujours immédiatement un problème électrique plus sérieux.
Gel des canalisations et garantie gel
Lorsque la température passe sous zéro, l’eau encore présente dans les canalisations ou le chauffe-eau peut geler et prendre du volume. Cela risque de fissurer un raccord, une pompe ou un réservoir. La garantie gel, lorsqu’elle figure au contrat, doit être examinée avec soin : l’assureur peut distinguer un événement accidentel d’un dommage lié à une préparation insuffisante ou à un défaut d’entretien.
La vidange complète du circuit d’eau est donc essentielle. Il faut vider le réservoir, le chauffe-eau et les conduites selon les indications du fabricant, puis laisser les robinets ouverts si la notice le recommande. Une garantie ne remplace pas ces gestes préventifs. Si un sinistre survient, des photographies de la préparation et les factures d’entretien peuvent aider à expliquer les circonstances, sans garantir à elles seules la prise en charge.
Vol, incendie, rongeurs et humidité
Un camping-car laissé longtemps sur un parking isolé peut attirer l’attention. Le stationnement sécurisé réduit le risque : garage fermé, box individuel ou parking privé clos peuvent être préférables à une place extérieure sans surveillance. Le contrat peut exiger un antivol, une alarme ou des mesures précises. Si le lieu d’hivernage diffère de celui indiqué habituellement, avertissez l’assureur afin que les conditions de la garantie vol soient claires.
Les rongeurs peuvent s’introduire dans un véhicule immobile et endommager câbles, conduites ou matériaux isolants. Le risque d’incendie peut aussi provenir d’un équipement électrique mal installé ou d’une recharge effectuée sans respecter les consignes du fabricant. Enfin, un habitacle fermé sans ventilation adaptée favorise l’humidité et les moisissures, des problèmes souvent considérés comme relevant de l’entretien plutôt que d’un sinistre garanti.
Adapter les protections au lieu de stockage
Une bâche ne constitue pas à elle seule une protection complète. Mal posée, elle peut retenir l’humidité, frotter sur la carrosserie ou céder sous le vent et la neige. Si le camping-car reste à l’extérieur, vérifiez la stabilité des équipements, la résistance de l’abri et les consignes du fabricant, notamment pour le store et les accessoires installés sur le toit.
Marc choisit finalement un box fermé et déclare cette adresse à l’assureur. Il photographie le véhicule avant son rangement et conserve la preuve de la vidange. Ces précautions ne suppriment pas tout risque, mais elles facilitent les démarches et évitent qu’un désaccord sur le lieu ou l’entretien ne complique inutilement un dossier.
Conditions d’hivernage : préparer le véhicule et informer l’assureur
Un hivernage bien préparé associe entretien matériel et vérification du contrat. Les conditions d’hivernage ne sont pas seulement une liste de gestes techniques : elles peuvent influencer l’appréciation d’un sinistre et le maintien de certaines garanties. Avant de ranger le véhicule, il est utile de relire les clauses consacrées au vol, à l’incendie, aux événements climatiques, aux dommages électriques et au contenu transporté.
Une checklist avant de laisser le camping-car à l’arrêt
- Vidanger l’eau : vider le réservoir, le chauffe-eau et les canalisations en suivant la notice du constructeur, afin de limiter le risque de gel.
- Sécuriser l’électricité : couper ou débrancher les équipements selon les recommandations du fabricant et éviter tout branchement improvisé.
- Choisir le lieu de stockage : privilégier un endroit fermé ou surveillé lorsque c’est possible et respecter les protections exigées par le contrat.
- Informer l’assureur : signaler un changement d’adresse de stationnement, surtout si le véhicule est entreposé chez un proche ou dans un box loué.
- Vérifier les garanties : demander ce qui reste couvert pour le vol, l’incendie, les événements climatiques et les dommages liés au gel.
- Photographier le véhicule : conserver des images datées de l’extérieur, de la cellule et des équipements importants avant le stockage.
Cette préparation aide aussi à séparer les dommages soudains des problèmes qui se développent lentement par manque d’entretien. Une trace d’infiltration, par exemple, doit être examinée rapidement plutôt que laissée jusqu’au printemps. De même, un auvent ou un store déployé n’est pas forcément conçu pour supporter des rafales ou une charge de neige.
Déclarer correctement le stationnement et les équipements
Le lieu de stockage déclaré peut influer sur le tarif et sur l’application des garanties. Un camping-car conservé dans un box individuel ne présente pas le même profil qu’un véhicule stationné plusieurs mois sur une voie publique. Si l’assureur impose une alarme ou un antivol homologué pour couvrir le vol, ces mesures doivent être respectées et leurs justificatifs conservés.
Profitez de cette vérification pour actualiser la valeur des accessoires : panneaux solaires, batterie auxiliaire, store, antenne, porte-vélos ou équipements ajoutés après l’achat. Certains sont couverts comme accessoires fixes, d’autres sont soumis à un plafond ou doivent être déclarés. Les effets personnels à l’intérieur peuvent relever d’une garantie distincte, avec des limites particulières pour l’électronique ou les objets de valeur.
Enfin, demandez une réponse écrite sur les conditions de reprise. Une date annoncée au téléphone peut être mal comprise, alors qu’un avenant ou un courriel précise les garanties actives et la période concernée. Un dossier simple, comprenant contrat, factures et photos, rend la préparation plus efficace et les éventuelles démarches ultérieures plus lisibles.
Reprise au printemps : réactiver les garanties et l’assistance
La fin de l’hivernage demande autant d’attention que sa préparation. Une formule réduite peut rester en vigueur jusqu’à la date prévue si aucune modification n’a été enregistrée. Reprendre la route sans vérifier la couverture expose à un décalage entre l’usage réel et les garanties actives. Avant de partir, contactez l’assureur et demandez confirmation de la remise en vigueur du contrat complet, en particulier des dommages en circulation et de l’assistance dépannage hivernale si elle a été suspendue.
Contrôler le véhicule avant le premier trajet
Après plusieurs mois d’arrêt, une batterie peut être déchargée, des pneus peuvent avoir perdu de la pression et des nuisibles peuvent avoir détérioré un câblage. Inspectez les niveaux, les pneus, les freins, les éclairages, les équipements de sécurité et l’absence de fuite. Si un doute porte sur un organe important, faites contrôler le véhicule avant de parcourir une longue distance.
L’assistance est un point souvent oublié lors de la comparaison des formules. Vérifiez si elle intervient dès le domicile ou seulement au-delà d’un certain éloignement, si elle peut remorquer un véhicule lourd ou haut et si elle prend en charge les passagers, l’hébergement ou le rapatriement. Une batterie à plat devant la maison et une panne à plusieurs centaines de kilomètres ne mobilisent pas nécessairement les mêmes conditions.
Comparer l’économie avec le risque réellement conservé
Il n’existe pas de tarif universel pour une couverture hivernale. La réduction dépend de l’assureur, de la durée d’immobilisation, des garanties suspendues, de la valeur du véhicule et du lieu de stationnement. L’économie peut être limitée lorsque la responsabilité civile, le vol et l’incendie continuent d’être inclus. Demandez un devis détaillé et comparez-le au coût du contrat maintenu, à garanties équivalentes.
Il faut aussi considérer la franchise, les plafonds et la valeur retenue en cas de vol ou de destruction. Une prime inférieure ne garantit pas une protection adaptée si la franchise dépasse le montant que le propriétaire peut assumer ou si les équipements ajoutés sont sous-assurés. Pour un camping-car récent ou coûteux, une assurance tous risques peut mériter d’être conservée, selon le niveau de risque et les clauses exactes.
Lorsque Claire et Marc préparent leur première escapade, ils demandent une confirmation de réactivation, testent la batterie et vérifient le numéro d’assistance. Cette dernière étape transforme l’hivernage en transition maîtrisée : le véhicule ne reprend la route que lorsque son état et son contrat correspondent de nouveau à son usage.
Peut-on suspendre l’assurance du camping-car pendant l’hiver ?
Pas simplement parce que le véhicule ne roule pas. La responsabilité civile reste généralement nécessaire tant que le camping-car est immatriculé et en état de circuler. Une formule hivernage peut adapter certaines garanties, mais elle doit être acceptée explicitement par l’assureur.
Le vol reste-t-il couvert pendant l’hivernage ?
Il peut l’être si la garantie vol est prévue au contrat et si ses conditions sont respectées. Vérifiez notamment le lieu de stationnement, les dispositifs antivol exigés et la nécessité de déclarer un changement d’adresse.
L’assurance rembourse-t-elle les dégâts causés par le gel ?
Cela dépend des garanties et des circonstances. Un défaut manifeste de préparation, comme un circuit d’eau non vidangé malgré le risque de gel, peut compliquer l’indemnisation. La prévention reste essentielle et les exclusions du contrat doivent être vérifiées.
Quand faut-il réactiver les garanties de circulation ?
Avant de reprendre la route, confirmez auprès de l’assureur la date de remise en vigueur des garanties suspendues, notamment les dommages au véhicule et l’assistance. Une confirmation écrite permet d’éviter toute ambiguïté.