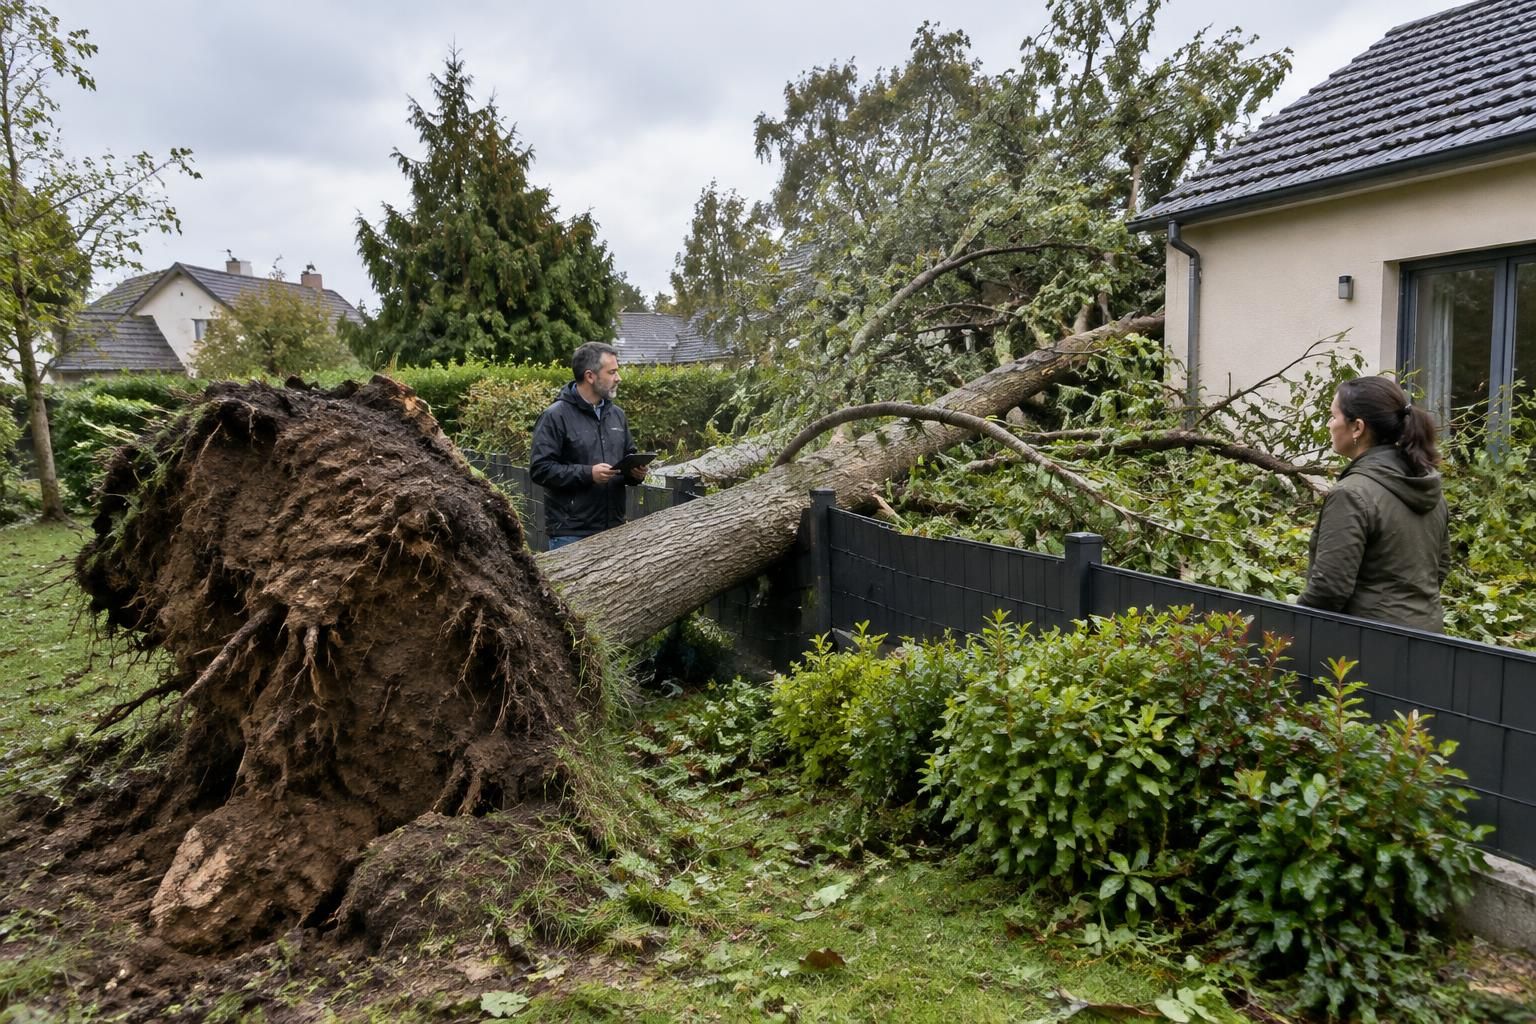
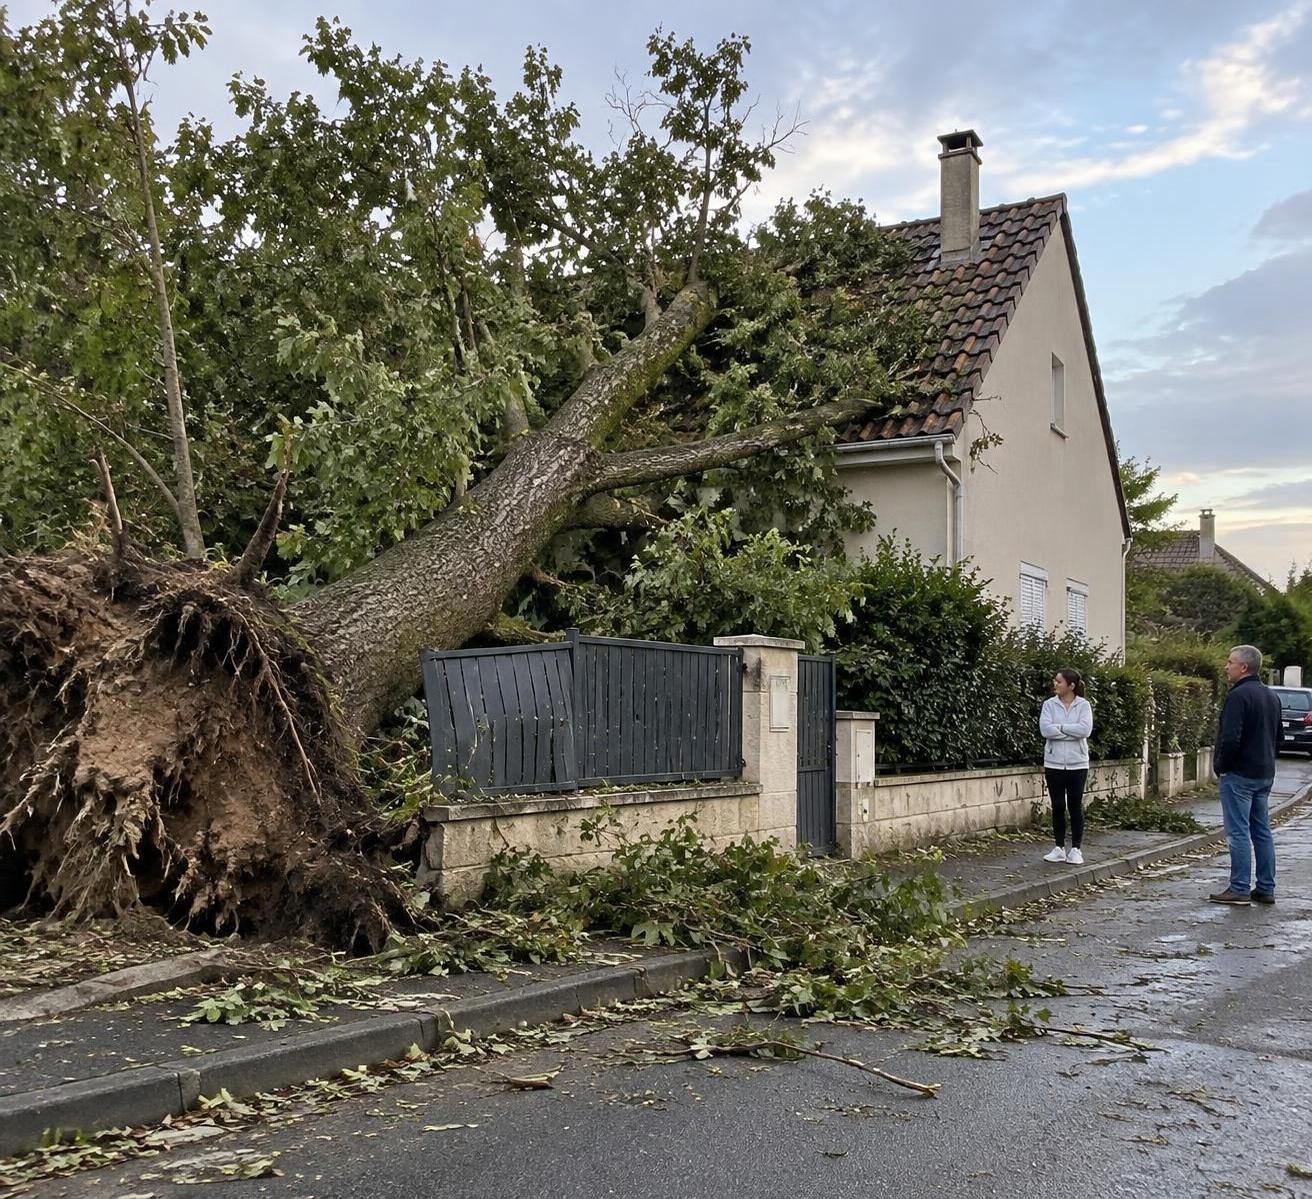
Après une nuit de vents violents, un arbre de votre jardin s’abat sur la toiture, la clôture ou la voiture du voisin. Le premier réflexe est souvent de chercher qui va payer, mais l’intervention de l’assurance dépend de plusieurs éléments : la cause de la chute, l’état de l’arbre avant la tempête, la nature des biens endommagés et les garanties souscrites. La responsabilité du propriétaire n’est donc pas systématique, pas plus que la prise en charge des dégâts par un seul contrat.
Dans de nombreux cas, l’assurance habitation du voisin indemnise les dommages subis par son logement, selon les garanties prévues au contrat. Si un défaut d’entretien ou une négligence est établi, votre responsabilité civile peut être recherchée. Pour une voiture, les règles diffèrent : l’assurance auto du propriétaire du véhicule peut intervenir selon les garanties souscrites. Les démarches rapides, les photos et une communication sereine dans le voisinage facilitent l’examen du dossier.
En bref
- Une tempête peut déclencher la garantie événements climatiques de l’assurance habitation de la personne dont les biens ont été endommagés.
- Un arbre malade ou manifestement mal entretenu peut engager la responsabilité de son propriétaire, même si le vent a contribué à sa chute.
- Pour une voiture, l’indemnisation dépend notamment des garanties du contrat auto et de la cause retenue pour le sinistre.
- Sécurisez les lieux, photographiez les dégâts et contactez rapidement votre assureur avant d’entreprendre des réparations importantes.
Arbre tombé chez le voisin après une tempête : quelle assurance habitation intervient ?
Quand un arbre tombe sur la maison du voisin, son assurance habitation est généralement le premier interlocuteur pour les dommages à son logement et à ses biens assurés. La garantie tempête, parfois désignée comme garantie événements climatiques, peut couvrir les dégâts causés au bâtiment, sous réserve des exclusions, franchises et plafonds prévus au contrat. Le fait que l’arbre provienne de votre terrain ne signifie donc pas automatiquement que votre assurance paiera directement les réparations du voisin.
Le propriétaire sinistré doit déclarer l’événement à son assureur et décrire précisément les dommages : tuiles arrachées, toiture percée, fenêtre brisée ou mobilier détérioré. Il est utile de vérifier le contrat multirisque habitation pour connaître les biens couverts et les conditions applicables. Pour mieux comprendre les garanties et leurs limites, consultez ce guide sur la lecture d’un contrat d’assurance habitation multirisque.
Il faut distinguer une tempête d’une catastrophe naturelle au sens de l’assurance. Les dommages causés directement par le vent relèvent souvent de la garantie tempête, si elle figure au contrat. Le régime des catastrophes naturelles obéit à une procédure spécifique : l’état de catastrophe naturelle doit être reconnu par un arrêté interministériel publié au Journal officiel. Un épisode venteux intense n’est donc pas automatiquement une catastrophe naturelle au sens juridique.
La couverture dépend aussi des circonstances et des justificatifs. L’assureur peut demander des photographies, des factures ou un rapport d’expertise. Les dommages provoqués par un arbre ne sont pas toujours indemnisés de la même façon que ceux causés directement par le vent ; le contrat et l’analyse du sinistre déterminent le traitement. Les frais de coupe, de débardage ou d’évacuation peuvent également être soumis à des limites particulières.
Par exemple, si une branche traverse la toiture pendant une rafale et que le logement est assuré contre les événements climatiques, l’assureur du voisin peut organiser une expertise et indemniser les réparations couvertes. Il pourra ensuite examiner les circonstances pour savoir s’il existe un recours contre le propriétaire de l’arbre. Cette démarche évite au sinistré d’attendre que le débat sur la responsabilité soit entièrement réglé avant de signaler ses dégâts.
Il n’existe pas de seuil universel de vent — tel qu’une vitesse précise valable pour tous les contrats — qui garantisse automatiquement l’indemnisation. Les assureurs évaluent les conditions météorologiques, les termes contractuels et les dégâts observés. Le bon réflexe consiste donc à déclarer le sinistre sans attendre et à demander par écrit quelles garanties s’appliquent.
Le point décisif est de distinguer l’indemnisation des dommages subis par le voisin de la question de savoir si vous avez commis une faute. Ce sont deux examens liés, mais qui ne se confondent pas.
Propriétaire de l’arbre tombé : quand la responsabilité civile est-elle engagée ?
Être propriétaire de l’arbre ne suffit pas, à lui seul, à déterminer qui supportera définitivement les dommages. L’assureur et, si nécessaire, les experts cherchent à comprendre pourquoi l’arbre est tombé et si son propriétaire pouvait prévenir le risque. Une tempête violente peut constituer un événement extérieur et exceptionnel, mais elle n’efface pas nécessairement les conséquences d’un manque d’entretien qui aurait contribué au sinistre.
Supposons qu’un arbre sain, correctement entretenu et stable s’effondre lors d’un épisode météorologique particulièrement violent. Si aucune faute ne peut être reprochée au propriétaire, sa responsabilité civile peut ne pas être retenue. Le voisin victime pourra néanmoins solliciter sa propre assurance habitation pour les dommages couverts ; l’assureur décidera ensuite s’il existe un motif de recours contre un tiers.
La situation change si des signes de danger étaient visibles depuis longtemps : tronc creux ou pourri, branches mortes au-dessus d’une propriété voisine, inclinaison inquiétante ou alertes répétées. Si le propriétaire en avait connaissance et n’a pas fait examiner l’arbre ni pris de mesure raisonnable, une négligence peut être retenue. La tempête demeure alors un facteur de la chute, mais elle ne constitue pas forcément l’unique cause du dommage.
La responsabilité civile incluse dans un contrat d’assurance habitation peut prendre en charge les conséquences financières d’une faute couverte, dans les limites du contrat. Elle ne se substitue pas à la garantie dommages de la maison du voisin et ne couvre pas nécessairement tous les frais, notamment en présence d’exclusions ou de franchises. Le propriétaire de l’arbre doit déclarer les faits à son assureur et éviter de reconnaître une responsabilité ou de promettre une somme avant l’examen du dossier.
Les éléments examinés peuvent comprendre des photos prises avant ou après la chute, les traces de pourriture, l’état des racines, l’âge apparent de l’arbre et les conditions météorologiques locales. Des courriels ou messages antérieurs signalant une branche menaçante peuvent aussi éclairer la question de l’entretien. En cas de désaccord, une expertise d’assurance peut aider à distinguer la cause principale de la chute des facteurs aggravants.
La responsabilité civile n’est pas une formule magique qui indemnise tous les sinistres : elle intervient selon les garanties souscrites et la responsabilité effectivement établie. Pour comprendre son périmètre, cet article explique ce que couvre l’assurance responsabilité civile. Dans un conflit, chacun peut transmettre les coordonnées de son assureur et laisser les compagnies étudier les faits.
Dans le voisinage, une conversation calme facilite souvent les démarches. On peut constater ensemble les dégâts, échanger les coordonnées et prendre des photos sans tirer de conclusion prématurée sur la faute. Cette prudence protège à la fois la relation entre voisins et la qualité du dossier.
Clôture, maison ou voiture endommagée : les garanties ne sont pas les mêmes
La nature du bien atteint modifie l’assurance à contacter. Une toiture, un abri ou des biens mobiliers relèvent généralement de l’assurance habitation de leur propriétaire, tandis qu’une voiture dépend du contrat automobile. Une clôture peut être traitée comme un élément extérieur du logement, mais sa couverture varie selon la formule et les clauses du contrat. Il faut donc décrire chaque dommage séparément lors de la déclaration de sinistre.
Si la voiture du voisin est écrasée par l’arbre pendant une tempête, l’assurance auto au tiers ne couvre pas automatiquement les dommages subis par le véhicule de son propre assuré. Une garantie dommages tous accidents ou une garantie spécifique peut être nécessaire, selon le contrat et les circonstances. Le propriétaire du véhicule doit appeler son assureur et demander si la garantie tempête ou une autre garantie dommages s’applique.
Si le propriétaire de l’arbre est reconnu responsable, son assurance responsabilité civile peut éventuellement être sollicitée pour les dommages causés au véhicule d’autrui. Mais si aucun défaut d’entretien ou autre faute n’est établi, l’indemnisation peut dépendre davantage des garanties personnelles du conducteur. Ce partage explique pourquoi il est risqué de conclure immédiatement que « l’assurance du propriétaire de l’arbre paiera tout ».
Pour une clôture, le voisin concerné doit photographier les poteaux arrachés, les panneaux brisés et les dégâts autour de la zone. Si la clôture appartient à plusieurs propriétaires ou se trouve en limite séparative, il est utile de vérifier les documents relatifs à la parcelle et de préciser qui en a la charge. L’assureur pourra indiquer si une expertise est nécessaire avant le remplacement.
Un exemple concret : un arbre tombe sur une clôture et une voiture stationnée à proximité. Le voisin déclare les dégâts de clôture à son assurance habitation et contacte son assurance auto pour le véhicule. De son côté, le propriétaire de l’arbre déclare également l’événement, surtout si un défaut de santé de l’arbre est possible. Les assureurs peuvent ensuite échanger leurs constats et déterminer les recours éventuels.
Ne déplacez pas les éléments qui permettraient de comprendre la chute avant d’avoir pris des photos, sauf si cela est indispensable pour la sécurité. Les clichés doivent montrer la scène entière, les points de rupture, les dégâts de près et, si possible, l’arbre depuis plusieurs angles. Gardez également les devis et les factures d’intervention d’urgence : ils aident à chiffrer les dommages matériels et les mesures de mise en sécurité.
Un désaccord sur la garantie ne doit pas conduire à laisser une situation dangereuse sans réponse. Si une branche menace encore une habitation ou une voie de passage, la mise en sécurité prime ; contactez les services compétents et prévenez les assureurs des mesures urgentes prises. Pour une voiture, ne faites pas réparer sans vérifier les modalités d’expertise et l’accord éventuellement requis par le contrat.
La question essentielle est donc double : quel bien a été endommagé et quelle garantie protège ce bien ? En séparant les déclarations par type de dommage, on évite les oublis et les attentes erronées.
| Bien endommagé | Assurance à contacter en premier | Point à vérifier |
|---|---|---|
| Maison ou biens à l’intérieur | Assurance habitation du voisin | Garantie tempête, exclusions, franchise et plafond |
| Clôture ou dépendance | Assurance habitation du propriétaire du bien | Couverture des aménagements extérieurs |
| Voiture | Assurance auto du propriétaire du véhicule | Garantie dommages et conditions liées à l’événement |
| Dommages causés par une faute du propriétaire de l’arbre | Assurance responsabilité civile de celui-ci | Responsabilité établie et limites contractuelles |
Déclaration de sinistre après la tempête : les démarches à suivre
Dans les premières heures, la priorité est de vérifier qu’aucune personne n’est blessée et que l’arbre ne menace plus de tomber davantage. Éloignez les occupants des branches instables, des câbles électriques et des zones fragilisées. Si un fil est au sol ou qu’un accès public est dangereux, ne vous en approchez pas et prévenez les services d’urgence ou le gestionnaire compétent.
Une fois les lieux sécurisés, informez rapidement votre voisin et échangez vos coordonnées d’assurance. Évitez les accusations et les promesses de paiement : l’origine du sinistre doit être examinée. Chacun peut effectuer sa propre déclaration de sinistre auprès de son assureur, en relatant les faits de façon neutre et chronologique.
Les délais de déclaration dépendent du contrat et du régime applicable. Pour un sinistre courant, les contrats prévoient fréquemment un délai de cinq jours ouvrés à compter de sa connaissance, mais il faut vérifier ses conditions particulières et contacter l’assureur au plus vite. Si un arrêté de catastrophe naturelle est publié, des règles et délais spécifiques peuvent s’appliquer ; l’assureur peut préciser la procédure liée à la reconnaissance officielle.
Un dossier clair facilite l’évaluation. Rassemblez les photographies, les coordonnées des témoins, les documents météorologiques disponibles, les factures des biens endommagés et les devis de réparation. Si l’arbre a été entretenu récemment, conservez les factures d’élagage ou les rapports d’un arboriste. Ces pièces sont utiles pour établir l’état antérieur de l’arbre comme l’ampleur des dégâts.
Ne commencez pas les réparations définitives avant d’avoir demandé à l’assureur s’il souhaite mandater un expert ou constater les dommages. Les travaux indispensables pour empêcher une aggravation — bâcher provisoirement une toiture, par exemple — peuvent être urgents, mais gardez les justificatifs et photographiez la situation avant et après l’intervention. Il est également prudent de conserver les éléments endommagés lorsque cela est possible et sans risque.
L’expertise d’assurance sert à évaluer les dommages, à examiner les circonstances de la chute et à estimer le coût des réparations. Elle ne tranche pas toujours à elle seule toutes les questions de responsabilité, mais ses observations peuvent peser dans les échanges entre assureurs. Si vous contestez le rapport, demandez-en une copie et renseignez-vous sur les possibilités de contre-expertise prévues par votre contrat.
Un propriétaire peut aussi être confronté à un arbre situé sur un terrain public. Dans ce cas, signalez la chute à la mairie ou au service local responsable de la voirie et des espaces verts, surtout si elle obstrue une route ou crée un danger. Pour un terrain privé, adressez-vous à son propriétaire ; les frais de retrait et les dommages seront examinés au regard de la situation et des contrats concernés.
Enfin, gardez une trace écrite des appels, courriels, numéros de dossier et décisions de l’assureur. Une chronologie simple évite les malentendus quand plusieurs contrats interviennent. Une déclaration rapide, complète et factuelle augmente les chances d’obtenir une réponse lisible sur l’indemnisation.
Prévenir la chute d’un arbre et limiter les risques de litige
La prévention commence bien avant les rafales. Un arbre âgé, incliné ou proche d’une habitation mérite une observation régulière, sans qu’il soit nécessaire de conclure soi-même à un danger à partir d’un seul signe. Des branches mortes, une cavité dans le tronc, des champignons à la base ou un changement soudain d’inclinaison justifient l’avis d’un professionnel qualifié.
Un arboriste ou un élagueur peut repérer des fragilités que le propriétaire ne voit pas et recommander une intervention adaptée : taille, haubanage, surveillance ou abattage lorsque cela est justifié. Il est préférable de demander un devis détaillé et de conserver la facture ainsi que les recommandations reçues. Ces documents attestent d’une démarche de prévention, même s’ils ne garantissent pas à eux seuls l’absence de responsabilité en cas de sinistre.
L’entretien ne consiste pas à couper systématiquement les branches qui dépassent vers la propriété voisine. Les règles de voisinage et les prescriptions locales peuvent encadrer les travaux, les distances et la protection de certains arbres. Avant d’intervenir, vérifiez les règles d’urbanisme applicables et, si nécessaire, demandez conseil à la mairie ou à un professionnel. Une taille mal réalisée peut fragiliser l’arbre au lieu de le sécuriser.
Le dialogue est également utile. Si un voisin vous signale une branche qui semble dangereuse, prenez sa remarque au sérieux et organisez un examen plutôt que de laisser le désaccord s’installer. De son côté, le voisin peut décrire précisément le risque et demander une vérification sans intervenir lui-même sur l’arbre. Cette démarche préserve le voisinage et réduit les chances qu’un problème ancien complique l’analyse après une tempête.
Relisez votre assurance habitation avant la saison des intempéries, notamment les clauses relatives aux événements climatiques, aux dépendances, aux clôtures et aux frais de déblaiement. Les contrats ne couvrent pas tous les biens extérieurs de la même manière. Si votre logement comporte une véranda, un garage ou des équipements de jardin, demandez à l’assureur comment ils sont déclarés et quelles limites s’appliquent.
Une couverture adaptée doit correspondre à la configuration réelle du logement : arbres de grande taille, dépendances, stationnement d’un véhicule sous les branches ou proximité d’un terrain boisé. Vous pouvez comparer les garanties et les franchises à l’aide de ce guide pour choisir une assurance habitation adaptée à votre maison. L’objectif n’est pas de souscrire toutes les options, mais d’identifier les risques concrets qui ne seraient pas couverts.
Après un incident, conservez les échanges avec les professionnels et les assurances, même si aucune indemnisation n’est demandée immédiatement. Un suivi régulier des arbres, associé à un contrat compris et à une communication ouverte, réduit les conséquences financières comme les tensions entre voisins. La prévention reste le moyen le plus direct de limiter le risque qu’un arbre fragilisé transforme une tempête en litige.
Questions fréquentes sur un arbre tombé chez le voisin
Qui déclare les dégâts quand mon arbre tombe sur la maison du voisin ?
Le voisin déclare les dommages à son assurance habitation et vous devez également informer votre assureur si votre arbre est en cause ou si votre responsabilité peut être recherchée. Chacun décrit les faits sans présumer de la responsabilité.
Une tempête m’exonère-t-elle automatiquement de toute responsabilité ?
Non. Une tempête peut expliquer la chute, mais l’état antérieur de l’arbre et les mesures d’entretien sont aussi examinés. Si une négligence a contribué au sinistre, votre responsabilité civile peut être mise en cause.
La garantie catastrophe naturelle couvre-t-elle toujours la chute d’un arbre ?
Non. Les dommages dus au vent relèvent souvent de la garantie tempête ou événements climatiques du contrat. Le régime catastrophe naturelle suppose une reconnaissance officielle par arrêté et dépend des dommages concernés et des conditions d’assurance.
Mon assurance auto paiera-t-elle si un arbre tombe sur ma voiture ?
Pas automatiquement. L’indemnisation dépend des garanties de votre contrat auto et des circonstances. Contactez rapidement votre assureur et vérifiez notamment la garantie couvrant les dommages subis par votre propre véhicule.