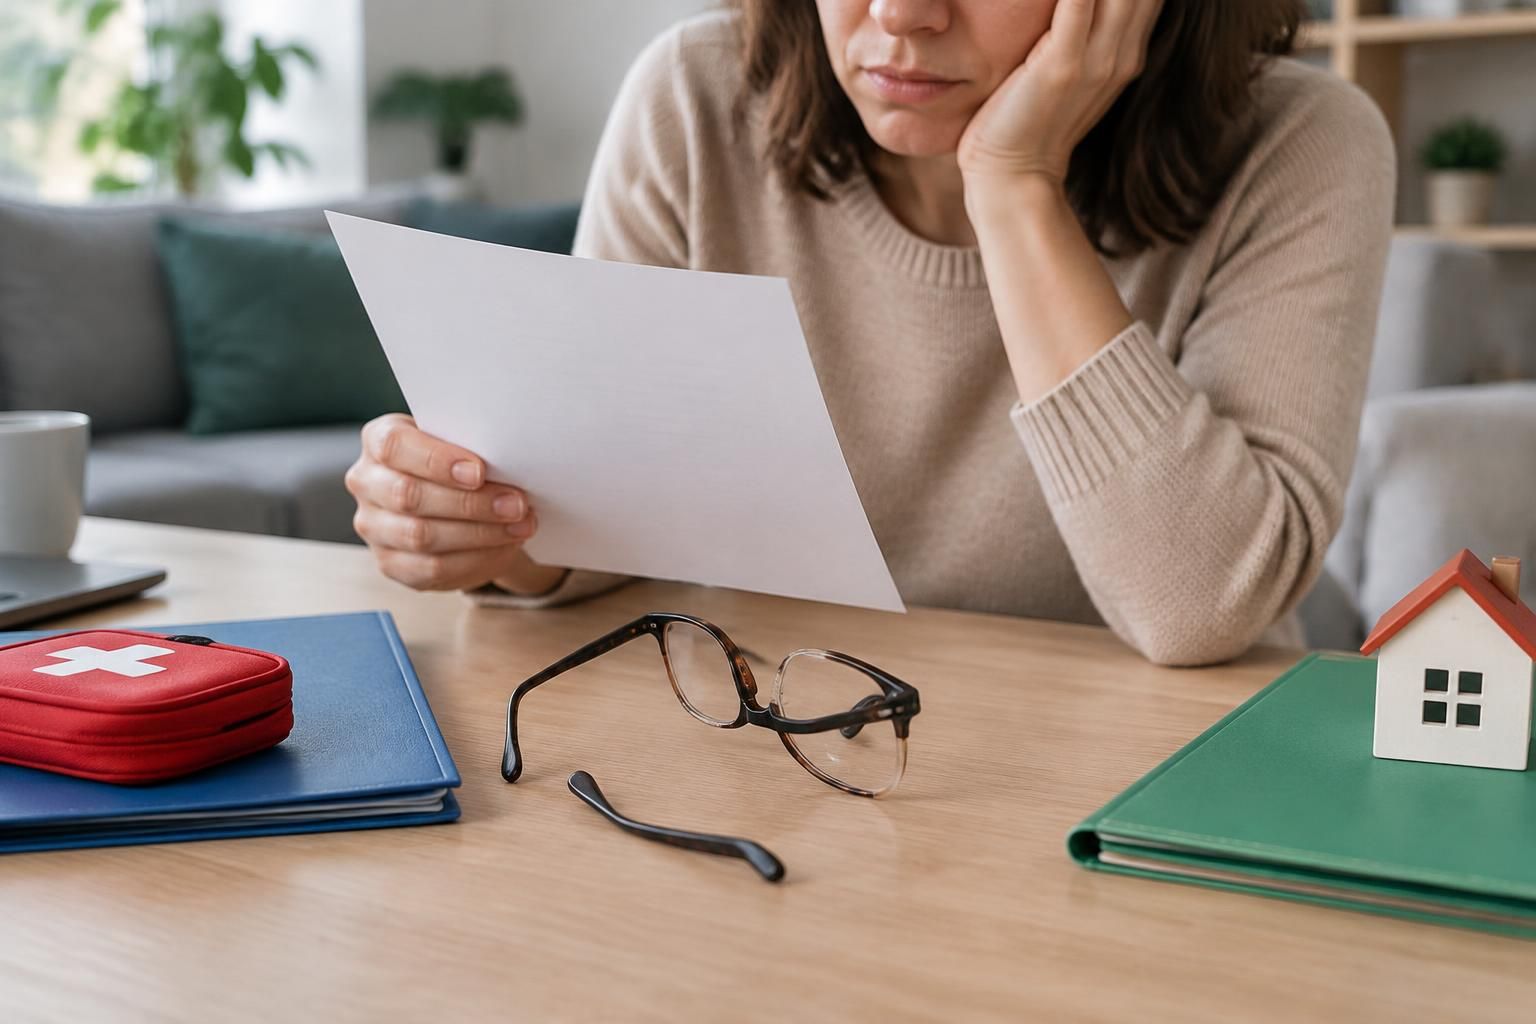
Une paire brisée ne signifie pas automatiquement que son remplacement sera remboursé. Tout dépend d’abord de la cause de la casse : si une autre personne a endommagé vos lunettes, sa garantie responsabilité civile peut être sollicitée ; si vous les avez cassées vous-même, il faut plutôt examiner votre mutuelle optique, une garantie proposée par l’opticien ou les conditions de renouvellement de l’Assurance Maladie.
Pour éviter les démarches inutiles, distinguez aussi la réparation du remplacement et rassemblez les justificatifs avant de déclarer le sinistre. Une monture cassée, des verres endommagés ou un bris accidentel n’ouvrent pas nécessairement les mêmes droits, et chaque contrat fixe ses propres plafonds, franchises et exclusions. Voici comment déterminer quel interlocuteur contacter et quelles pièces préparer.
En bref
- Si un tiers est responsable, déclarez les faits à son assurance de responsabilité civile et conservez les preuves.
- Votre assurance habitation ne rembourse généralement pas les lunettes que vous cassez vous-même.
- La mutuelle peut intervenir selon le forfait optique, le calendrier de renouvellement et les garanties particulières du contrat.
- La Sécurité sociale ne prévoit pas, en règle générale, de remboursement anticipé uniquement parce que les lunettes sont cassées.
- Un devis de l’opticien et la facture d’origine aident à chiffrer la demande et à vérifier les conditions de remboursement.
Remboursement de lunettes cassées : qui contacter selon la situation ?
Le premier réflexe consiste à reconstituer précisément les circonstances de la casse. La question déterminante n’est pas seulement de savoir si les lunettes sont réparables, mais aussi de comprendre qui a provoqué le dommage et dans quel cadre il s’est produit. Si un ami les fait tomber en vous bousculant, son assurance responsabilité civile peut être concernée. Si vous vous asseyez dessus par inadvertance, cette garantie ne joue normalement pas pour réparer votre propre préjudice.
Imaginons Claire, dont les lunettes tombent au sol lorsqu’un collègue heurte son sac. Elle note la date, demande les coordonnées de la personne et prend des photos de la monture et des verres. Elle peut ensuite obtenir un devis auprès de son opticien et transmettre ces éléments à l’assureur du responsable. À l’inverse, si Claire fait tomber elle-même sa paire, son dossier s’oriente plutôt vers sa complémentaire santé ou une garantie casse souscrite lors de l’achat.
Le fait qu’un dommage survienne dans un lieu particulier ne suffit pas toujours à déterminer le payeur. Un accident dans un magasin, dans les transports ou chez un proche peut impliquer un tiers, mais sa responsabilité doit être établie et les circonstances vérifiables. Une simple présence sur les lieux ne rend pas automatiquement une entreprise ou une autre personne responsable.
| Situation | Interlocuteur à examiner | Justificatifs utiles |
|---|---|---|
| Un tiers casse vos lunettes | Assureur de responsabilité civile du tiers | Coordonnées, récit des faits, photos, facture et devis |
| Vous cassez votre propre paire | Mutuelle optique, opticien, puis Assurance Maladie selon les règles applicables | Contrat, facture d’achat, ordonnance et devis |
| Accident à l’école | Assureur du responsable ou assurance scolaire, selon les circonstances et les contrats | Déclaration de l’établissement, témoignages et justificatifs optiques |
| Vol ou perte | Garanties spécifiques du contrat, si elles existent | Déclaration adaptée à l’événement et preuve d’achat |
Ce tableau sert de point de départ, pas de promesse de prise en charge. Un assureur peut demander des éléments supplémentaires, appliquer une franchise ou contester l’évaluation du dommage. Une casse accidentelle sans responsable identifié ne devient pas automatiquement un sinistre couvert par l’assurance habitation.
Avant de remplacer l’équipement, demandez à l’opticien si la réparation est possible et faites établir un devis séparant le coût des verres et celui de la monture. Cette distinction permet de comparer les propositions d’indemnisation avec le prix réel du remplacement. La bonne démarche commence donc par l’identification de la cause, et non par l’envoi d’une demande au premier assureur venu.
Assurance habitation et lunettes cassées : quand la responsabilité civile intervient-elle ?
Une assurance multirisque habitation comprend souvent une garantie responsabilité civile, mais celle-ci ne fonctionne pas comme une garantie générale contre tous les accidents du quotidien. Elle vise principalement les dommages que l’assuré cause à une autre personne, sous réserve des limites et exclusions prévues au contrat. Ainsi, si vous cassez les lunettes d’un ami, votre garantie peut être mobilisable ; si vous brisez les vôtres, votre responsabilité civile n’a pas vocation à vous indemniser pour votre propre dommage.
Dans l’autre sens, lorsque quelqu’un endommage votre paire, c’est en principe la responsabilité civile de cette personne qui peut être examinée. Il faut toutefois que les faits permettent d’établir sa responsabilité. Si les lunettes glissent seules d’une table ou si personne ne sait comment elles se sont brisées, l’assureur peut demander des explications et ne pas considérer qu’un tiers est responsable. L’indemnisation dépend aussi de la preuve du dommage et de sa valeur, qui peut tenir compte de l’ancienneté de l’équipement selon le dossier.
La déclaration de sinistre doit être factuelle : date, lieu, circonstances, identité des personnes présentes et description des dégâts. Évitez d’affirmer qu’une personne est responsable si les faits ne le démontrent pas. Il est préférable de préciser ce qui s’est passé, puis de laisser les assureurs examiner les responsabilités et les garanties applicables.
Les pièces à réunir pour déclarer des lunettes cassées
Conservez les lunettes, même si elles semblent irréparables, et photographiez la monture cassée ainsi que les verres endommagés. Ajoutez, si vous les avez, la facture d’achat initiale, le devis de réparation ou de remplacement, ainsi que les coordonnées de la personne impliquée et de son assureur.
La déclaration peut se faire depuis l’espace client, par courrier ou selon la procédure indiquée par l’assureur. Respectez le délai inscrit dans le contrat et demandez un accusé de réception ou gardez la confirmation de dépôt. Les délais d’indemnisation varient selon la complexité du dossier : un dossier complet avec responsabilité admise progresse généralement plus facilement qu’une situation contestée.
Une franchise peut rester à la charge de la personne assurée, et le remboursement peut être limité par les conditions contractuelles. L’assureur peut également proposer une somme correspondant à la valeur retenue plutôt que financer d’office une paire neuve identique. Avant d’accepter, comparez l’offre au devis de l’opticien et demandez une explication écrite si le montant semble insuffisant.
Si vous êtes vous-même responsable de la casse des lunettes d’un tiers, prévenez votre assureur sans attendre et ne promettez pas un montant d’indemnisation de votre propre initiative. Transmettez les informations demandées, sans reconnaître une responsabilité au-delà des faits observés. L’assurance habitation peut donc aider lorsqu’un dommage causé à autrui est établi, mais elle ne constitue pas une assurance casse personnelle par défaut.
Mutuelle optique et Sécurité sociale : les règles de remboursement
Lorsque vous cassez vous-même vos lunettes, la mutuelle optique est souvent le premier contrat à vérifier. Elle peut rembourser une partie d’un nouvel équipement dans le cadre de son forfait habituel, mais le montant dépend de la formule souscrite, de la date du dernier remboursement et des règles de renouvellement applicables. Certains contrats prévoient aussi une garantie casse ou un remplacement anticipé ; d’autres ne couvrent pas ce cas particulier.
Consultez le tableau de garanties et demandez à la mutuelle une réponse écrite à partir du devis de l’opticien. Vérifiez le plafond disponible, les éventuelles franchises, les pièces à fournir et la nécessité d’une ordonnance valide. Un forfait annoncé pour l’optique ne signifie pas nécessairement que le même montant sera versé immédiatement après un accident : le contrat peut imposer un délai entre deux équipements ou distinguer les garanties de casse du remboursement ordinaire.
La Sécurité sociale ne rembourse généralement pas une nouvelle paire de façon anticipée au seul motif que l’ancienne s’est brisée. La prise en charge suit les conditions de renouvellement et les critères médicaux prévus. Une évolution de la vue ou une situation médicale particulière peut permettre un renouvellement plus tôt dans certains cas, mais elle doit répondre aux règles applicables et être documentée par un professionnel de santé. Il est donc préférable de vérifier votre situation auprès de l’opticien, de la caisse ou de la mutuelle avant de commander.
Panier 100 % Santé ou équipement à prix libre
Le dispositif 100 % Santé peut réduire ou supprimer le reste à payer pour un équipement éligible, si vous disposez d’un contrat complémentaire responsable et respectez les conditions prévues. L’opticien doit présenter une offre répondant aux critères du panier concerné. Le choix d’un équipement à prix libre peut entraîner un reste à charge, variable selon les garanties de votre contrat et les caractéristiques des verres.
Demandez deux devis si nécessaire : l’un pour une offre éligible au panier 100 % Santé, l’autre pour l’équipement que vous préférez. Vous pourrez comparer le niveau de correction, les options proposées, la prise en charge annoncée et le montant restant à payer. Les plafonds et remboursements doivent être vérifiés sur des documents à jour : les montants peuvent dépendre de la catégorie d’équipement et du contrat.
Les exemples chiffrés ne remplacent pas un calcul personnalisé. Pour une paire facturée 400 euros, un forfait de mutuelle de 100 euros ne signifie pas nécessairement que l’assuré recevra exactement 100 euros : le remboursement de l’Assurance Maladie, les plafonds contractuels et les règles de coordination interviennent dans le calcul. La mutuelle peut aussi distinguer monture et verres, ou appliquer une limite propre à chaque poste.
Si l’ordonnance a expiré, contactez l’opticien avant d’engager des frais. Les durées de validité et les possibilités d’adaptation dépendent notamment de l’âge et de la situation médicale ; un contrôle peut être nécessaire. Pour savoir ce qui sera effectivement remboursé, demandez une estimation écrite sur la base du devis et de votre contrat, plutôt que de vous fier au seul montant affiché dans une brochure.
Démarches après une casse de lunettes : les étapes et documents utiles
Une démarche bien préparée évite les allers-retours entre l’opticien, la mutuelle et l’assureur. Commencez par photographier les lunettes sous plusieurs angles et conservez les morceaux endommagés. Notez la date et les circonstances pendant qu’elles sont encore faciles à décrire, en particulier si un tiers ou un témoin était présent.
Ensuite, demandez à l’opticien un avis sur la réparation et un devis détaillé si un remplacement est nécessaire. La facture d’achat d’origine permet de justifier la propriété et le prix initial ; si vous ne la retrouvez pas, demandez un duplicata au magasin ou cherchez une preuve de paiement. Une photo ancienne de l’équipement peut compléter le dossier, sans remplacer systématiquement une facture exigée par l’assureur.
- Documenter les dégâts : photographiez la monture, les verres et les éléments cassés, puis gardez la paire.
- Établir les circonstances : notez le lieu, la date, les personnes présentes et les éventuels témoins.
- Obtenir un devis : demandez à l’opticien de distinguer réparation, monture et verres.
- Vérifier les contrats : examinez votre mutuelle, une éventuelle garantie opticien et l’assurance concernée si un tiers est impliqué.
- Transmettre un dossier complet : joignez les documents requis et conservez une copie de chaque envoi.
- Suivre la demande : notez la date de déclaration et relancez l’organisme si le délai annoncé est dépassé.
Pour un tiers responsable, la déclaration de sinistre peut être accompagnée d’un récit simple, de la facture, des photos et du devis. Pour la mutuelle, fournissez les documents demandés, souvent le devis, l’ordonnance si nécessaire et les informations sur le contrat. N’envoyez pas d’originaux uniques sans en conserver une copie et privilégiez les canaux sécurisés proposés par l’organisme.
Exemple de message à l’assureur
« Madame, Monsieur, je vous signale la casse de mes lunettes survenue le [date] à [lieu]. Les circonstances sont les suivantes : [description factuelle]. Vous trouverez ci-joints les photographies, le devis de l’opticien et la facture d’achat disponible. Merci de m’indiquer les garanties mobilisables et les pièces complémentaires nécessaires à l’examen de mon dossier. »
À la mutuelle, formulez plutôt une demande d’estimation : indiquez la date du dernier équipement, transmettez le devis et demandez si une prise en charge anticipée ou une garantie casse existe. En cas de réponse négative, demandez quelle clause ou quelle condition de remboursement s’applique. Cette précision permet de distinguer un refus lié au délai d’un refus lié à l’absence de garantie.
L’opticien peut également rechercher une garantie commerciale prévue au moment de l’achat. Sa durée, les réparations couvertes et les exclusions varient ; elle peut concerner une pièce défectueuse sans couvrir une casse accidentelle. Un dossier organisé et des demandes écrites rendent plus facile la comparaison des réponses et la contestation d’une erreur éventuelle.
Lunettes cassées à l’école, au travail ou en voiture : les cas particuliers
À l’école, il faut distinguer les lunettes cassées par un camarade de celles que l’enfant a endommagées lui-même. Si un autre élève est identifié et que sa responsabilité peut être engagée, les parents peuvent contacter leur assureur de responsabilité civile. L’assurance scolaire peut aussi comporter des garanties utiles, mais son intervention dépend du contrat et des circonstances. Si aucun tiers n’est identifié, vérifiez le contrat scolaire de votre enfant et votre complémentaire santé au lieu de supposer qu’une indemnisation est automatique.
Demandez à l’établissement un compte rendu de l’incident et recueillez les coordonnées des témoins, sans transformer une déclaration en accusation. Joignez ensuite le devis de l’opticien et les photos. Si l’enfant a lui-même cassé sa monture, une garantie individuelle accident ou une option spécifique peut parfois être pertinente, mais seule la lecture des clauses permet de le confirmer.
Au travail, la survenue d’un dommage pendant les heures de travail ne signifie pas à elle seule que l’employeur doit remplacer les lunettes. Déclarez l’événement selon la procédure interne et précisez s’il est lié à un accident du travail, à une faute d’un tiers ou à un équipement professionnel. La responsabilité de l’employeur et les éventuelles garanties dépendent des faits et du cadre applicable ; un incident professionnel doit être traité avec les services compétents de l’entreprise.
En voiture, si un autre conducteur est responsable d’un accident, son assurance peut examiner les dommages matériels subis par les passagers, lunettes comprises, sur présentation de justificatifs. Si vous êtes conducteur, la prise en charge dépend notamment de la responsabilité retenue et des garanties souscrites. La seule présence des lunettes dans un véhicule ne suffit pas à faire intervenir l’assurance auto.
Les garanties liées à une carte bancaire premium sont généralement encadrées par des conditions précises et ne couvrent pas nécessairement la casse au quotidien. Certaines protections concernent des événements de voyage ou des achats répondant à des critères particuliers ; vérifiez la notice de votre carte avant de faire une déclaration. La perte, le vol et le bris accidentel constituent des événements distincts et ne doivent pas être confondus.
Dans tous ces cas, la meilleure séquence reste la même : établir les faits, obtenir un devis, contacter le bon assureur et demander une confirmation écrite de la prise en charge. Cela évite de compter sur une couverture qui ne figure pas au contrat et permet d’identifier rapidement une solution de remplacement.
La Sécurité sociale rembourse-t-elle des lunettes cassées avant le délai habituel ?
En règle générale, la casse seule ne permet pas d’obtenir un remboursement anticipé. Un renouvellement plus tôt peut être envisageable dans certaines situations médicales ou en cas d’évolution de la vue, selon les critères applicables et les justificatifs requis. Vérifiez votre cas auprès de l’opticien, de l’Assurance Maladie ou de votre mutuelle.
Qui paie si une autre personne casse mes lunettes ?
La garantie responsabilité civile de la personne peut être sollicitée si sa responsabilité est établie et si son contrat couvre le dommage. Prenez des photos, demandez ses coordonnées et réunissez facture et devis avant la déclaration de sinistre.
Ma mutuelle rembourse-t-elle forcément une monture cassée ?
Non. La prise en charge dépend du forfait optique, du calendrier de renouvellement et de l’existence éventuelle d’une garantie casse spécifique. Demandez une estimation écrite à partir du devis de l’opticien.
Que faire si les lunettes de mon enfant sont cassées à l’école ?
Demandez à l’établissement de consigner les circonstances. Si un camarade est impliqué, contactez l’assureur de responsabilité civile concerné ; en l’absence de tiers identifié, vérifiez les garanties de l’assurance scolaire et de la complémentaire santé.