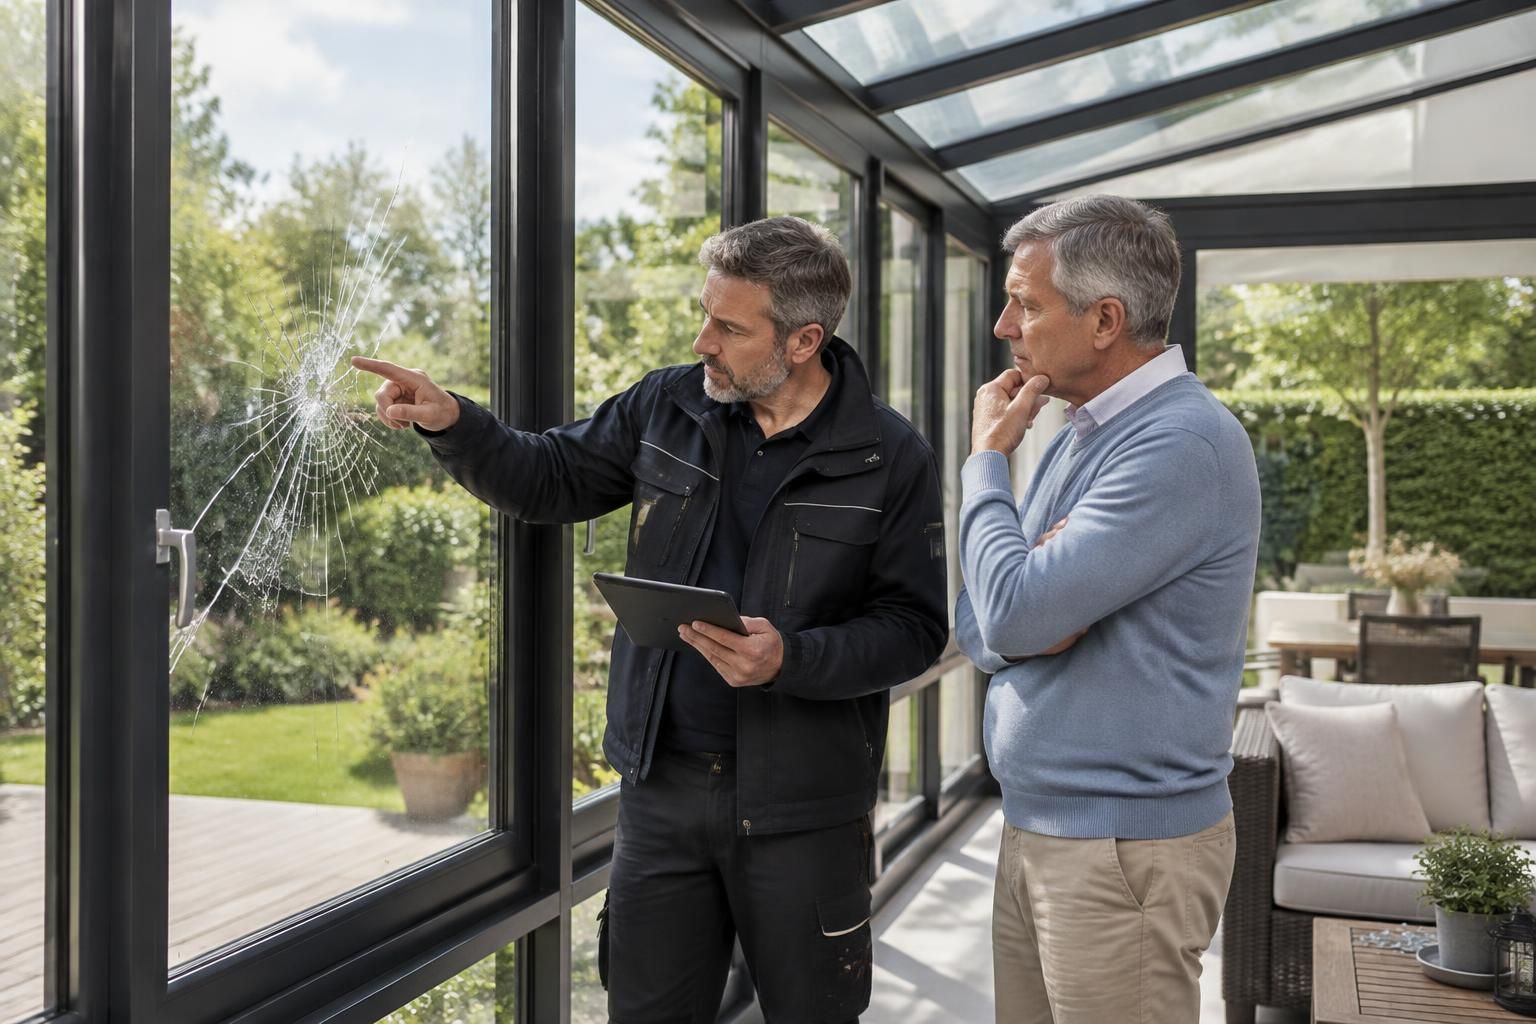
Une véranda combine de grandes surfaces exposées aux chocs, aux intempéries et aux variations de température. En cas de vitre fendue ou de panneau brisé, la garantie bris de glace de l’assurance habitation peut financer une partie du remplacement, mais la prise en charge dépend de la définition des éléments vitrés dans le contrat, de la cause du dommage et de la déclaration de la véranda à l’assureur.
Les Vitrages de véranda, la toiture vitrée ou les panneaux latéraux ne sont donc pas automatiquement assurés dans toutes les formules. Avant de faire intervenir un artisan, il est utile de vérifier les garanties, les plafonds et la franchise : ces clauses déterminent si l’indemnisation couvrira un simple vitrage ou un vitrage performant, et quelle somme restera à votre charge.
En bref
- Une véranda attenante et déclarée est généralement couverte pour un bris accidentel, sous réserve des conditions du contrat.
- La couverture des fenêtres de toit, des panneaux en verre et des vitrages spéciaux doit être vérifiée dans les conditions particulières.
- L’usure, le défaut d’entretien, les rayures et les dommages survenus pendant la pose sont fréquemment exclus.
- La déclaration rapide, les photos et un devis établi avant réparation facilitent l’examen du dossier.
- L’indemnité est calculée selon les garanties, le plafond et la franchise prévus au contrat.
Garantie bris de glace sur une véranda : quels vitrages sont couverts ?
Dans sa définition courante, la garantie bris de glace concerne les surfaces vitrées du logement qui se cassent de manière accidentelle. Les Fenêtres, portes-fenêtres, baies vitrées et vitres de véranda sont souvent incluses lorsque ces éléments font partie du bâtiment assuré. Une véranda attenante à la maison entre plus facilement dans ce périmètre qu’une serre installée à l’écart, mais le contrat reste déterminant.
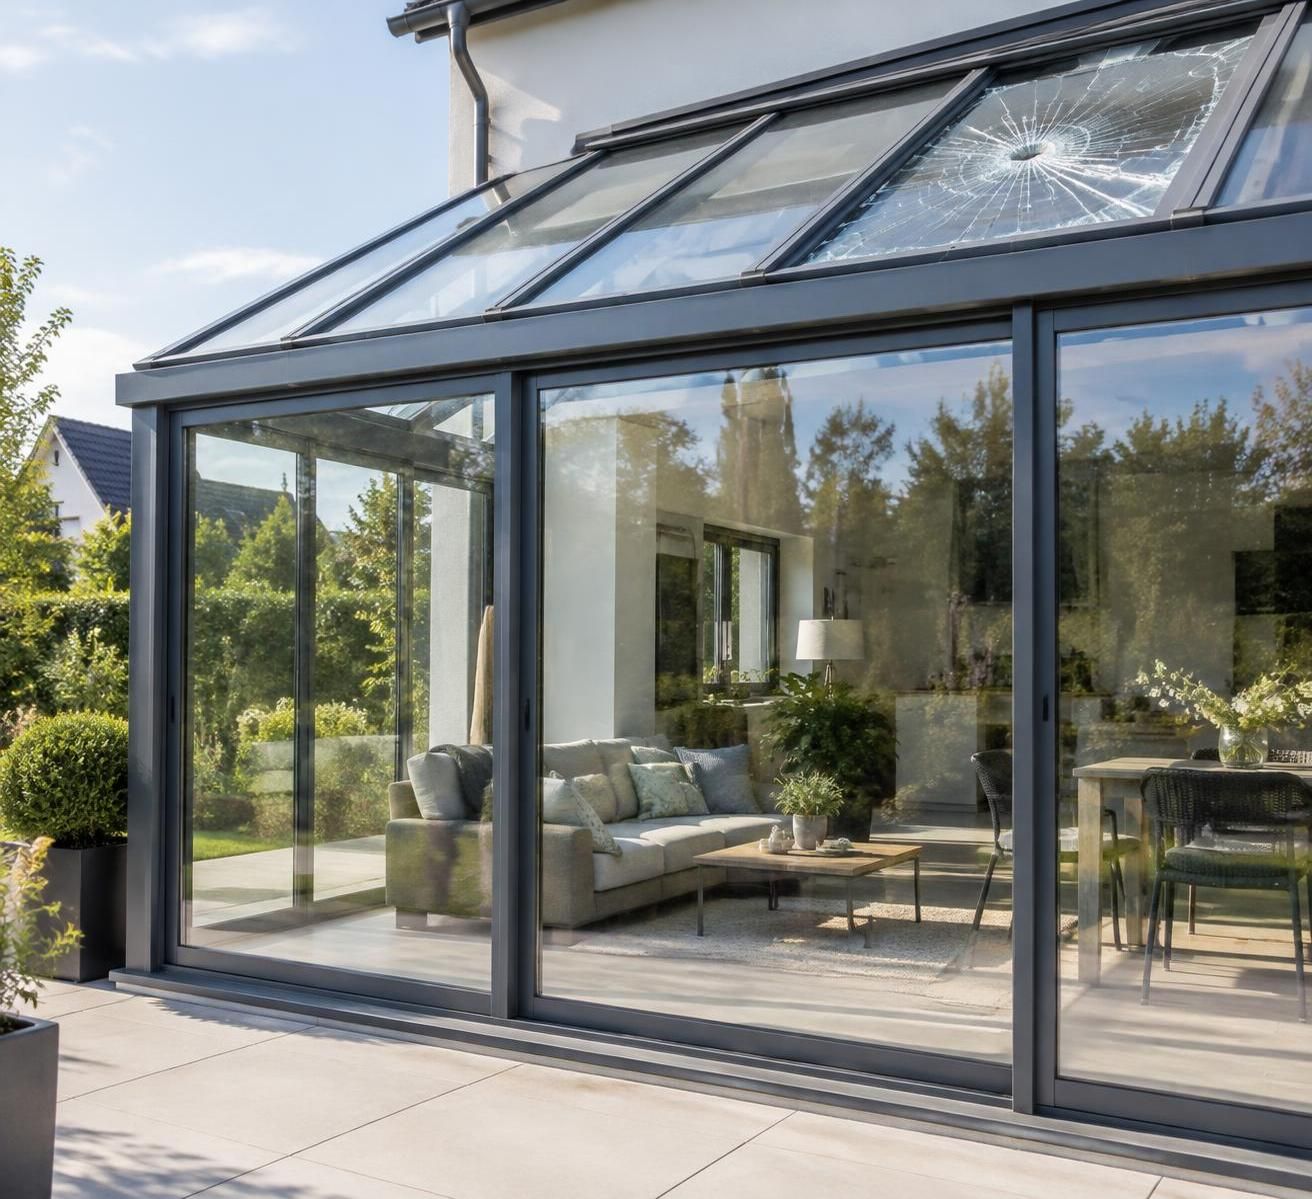
La couverture peut porter sur les parois verticales comme sur la Toiture vitrée. Cette distinction mérite d’être vérifiée : certains contrats décrivent les fenêtres et les portes vitrées sans nommer explicitement les couvertures transparentes ou les panneaux inclinés. Si une branche tombe sur le toit en verre, l’assureur doit pouvoir rattacher clairement la surface endommagée aux éléments garantis.
Les Baies vitrées coulissantes, les portes vitrées donnant sur la véranda et les panneaux en verre fixes peuvent également être concernés. Une véranda composée de plusieurs modules peut toutefois réunir des matériaux différents : vitrage, polycarbonate ou panneaux composites. La garantie bris de glace ne s’applique pas nécessairement à ces autres matériaux, même s’ils remplissent la même fonction de fermeture.
Une véranda attenante et déclarée, condition essentielle
La situation la plus favorable est celle d’une véranda intégrée au logement et déclarée lors de la souscription. L’assureur dispose alors des informations nécessaires sur la surface, la valeur et la configuration de l’extension. Si elle a été construite après la souscription, il convient de signaler les travaux et de demander une mise à jour du contrat, généralement par avenant.
Imaginons que Sophie fasse ajouter une véranda de 18 m² après avoir assuré sa maison. Deux ans plus tard, un ballon de football brise un panneau latéral. Même si la garantie mentionne les vitres du logement, l’absence de déclaration de l’agrandissement peut compliquer l’indemnisation ou entraîner une application différente des garanties. La mise à jour préalable évite de laisser planer ce doute au moment du sinistre.
Une serre de jardin indépendante ou un abri vitré ne bénéficie pas automatiquement du même traitement qu’une véranda attenante. Ces constructions peuvent relever d’une garantie dédiée aux dépendances, avec des limites de valeur ou une surprime. La nature du bâtiment et sa déclaration pèsent autant que le matériau cassé.
Les autres surfaces vitrées parfois incluses
Selon la formule choisie, la garantie peut s’étendre aux miroirs fixés, aux cloisons vitrées, aux cabines de douche ou aux vitres de meubles. Certains contrats ajoutent les inserts, les vitres de four, les aquariums et les plaques vitrocéramiques. Ces éléments ne doivent pas être présumés couverts pour autant : une liste précise dans les conditions générales ou particulières est préférable.
Les panneaux solaires et les cellules photovoltaïques peuvent faire l’objet d’un traitement distinct, parfois assuré par une garantie spécifique. Si la véranda comporte des modules de toiture particuliers, demandez si leur casse est couverte et si l’indemnisation porte uniquement sur le verre ou aussi sur le dispositif technique. Pour déterminer le périmètre, il faut donc identifier chaque élément, son emplacement et sa fonction avant de lire les clauses correspondantes.
Bris accidentel en véranda : causes couvertes et exclusions de garantie
La garantie vise d’abord le bris accidentel : un événement soudain et involontaire qui casse une surface vitrée assurée. Une balle qui frappe une baie, un objet lourd qui tombe sur un panneau ou un choc imprévu pendant l’usage normal du logement peuvent correspondre à cette définition. Il faut néanmoins pouvoir décrire les circonstances avec précision, car la cause du dommage est l’un des critères utilisés pour instruire le dossier.
Une fissure apparue sans impact visible demande une analyse plus attentive. Elle peut résulter d’un choc thermique, d’une contrainte liée à la pose, d’un mouvement du bâti ou de la vétusté. Le simple constat d’une vitre endommagée ne suffit donc pas toujours à établir que la garantie s’applique. Photographier le vitrage et conserver les éléments utiles permet à l’assureur d’évaluer la situation.
Les exclusions de garantie les plus fréquentes
Les Exclusions de garantie figurent dans les conditions générales et précisent les dommages qui ne donnent pas lieu à indemnisation. Le bris non accidentel, les rayures et les ébréchures sans casse sont couramment exclus. Une vitre simplement marquée ou devenue opaque ne correspond pas nécessairement à un bris couvert, même si son aspect est gênant.
Le défaut d’entretien ou la vétusté de la structure supportant le vitrage peuvent également entraîner un refus. Par exemple, si une marquise s’effondre parce que ses montants corrodés n’ont pas été entretenus, l’assureur peut considérer que la cause relève du manque d’entretien plutôt que d’un événement accidentel. De la même façon, une fissure liée à un tassement du terrain ou à un mouvement progressif du bâtiment n’est pas automatiquement indemnisée par la garantie bris de glace.
Les dommages survenus pendant des travaux de pose ou de dépose sont fréquemment exclus de cette garantie. Dans ce cas, la responsabilité de l’entreprise ou une autre garantie peut être à examiner. Il faut donc éviter de commencer soi-même le démontage du panneau avant d’avoir documenté les dégâts et pris contact avec l’assureur.
- Souvent couverts sous conditions : choc accidentel, objet projeté, casse soudaine d’une vitre assurée.
- Souvent exclus : usure, défaut d’entretien, rayures, ébréchures et dommages intentionnels.
- À vérifier au contrat : fissure sans impact, choc thermique, dommages pendant un déménagement ou des travaux.
- À distinguer : la casse du vitrage et les dommages causés à d’autres biens ou à la structure.
Une situation concrète permet de comprendre cette distinction. Si une branche tombe sur la toiture vitrée pendant un épisode venteux et casse un panneau, le caractère soudain peut étayer une demande au titre du bris de glace. Si le panneau se fend progressivement au fil des saisons en raison d’un support déformé ou d’une installation vieillissante, le contrat peut traiter le dossier différemment.
Il est aussi important de distinguer la réparation du vitrage des conséquences du sinistre. Les meubles mouillés par la pluie après la casse, par exemple, ne sont pas nécessairement indemnisés au titre de la garantie bris de glace elle-même. Leur prise en charge dépendra des autres garanties du contrat et des circonstances. La cause et la nature de chaque dommage doivent être décrites séparément.
Remplacement des vitrages de véranda : vitrage équivalent, plafond et franchise
Quand la garantie est mobilisée, l’indemnisation sert généralement à contribuer au Remplacement des vitrages endommagés. Le montant ne dépend pas seulement du nombre de panneaux cassés : il tient compte de la nature du vitrage, des limites contractuelles, d’une éventuelle vétusté et de la franchise. Une petite vitre simple et une grande baie à isolation renforcée n’entraînent donc pas les mêmes frais.
Le terme « remplacement à l’identique » mérite une attention particulière. Un vitrage double ou triple peut posséder des performances thermiques et acoustiques spécifiques. Si le contrat prévoit seulement un vitrage équivalent ou applique un plafond limité, l’indemnité pourrait ne pas financer le produit exact installé avant le sinistre. Il est utile de demander à l’assureur comment il évalue les vitrages haut de gamme avant de signer le devis.
| Élément de la véranda | Point à contrôler | Conséquence possible |
|---|---|---|
| Vitrage simple | Franchise et coût de main-d’œuvre | Une réparation peu coûteuse peut rester à la charge de l’assuré si la franchise est proche du montant des travaux. |
| Double vitrage | Remplacement à l’identique ou par équivalent | La performance thermique peut être différente si la clause est restrictive. |
| Triple vitrage ou vitrage à isolation renforcée | Plafond de garantie et valeur déclarée | Un reste à charge est possible si le coût dépasse le plafond prévu. |
| Vitrage feuilleté anti-effraction | Maintien du niveau de sécurité | Un remplacement moins performant pourrait modifier la protection de l’ouverture. |
| Toiture vitrée de grande dimension | Frais de dépose, d’accès et de pose | Le devis peut inclure des opérations qui doivent être validées par l’assureur. |
Comprendre la franchise avant de lancer les travaux
La franchise est la somme qui reste à la charge de l’assuré après calcul de l’indemnité. Son montant varie selon les contrats et peut être différent de la franchise générale de l’assurance habitation. Certains contrats prévoient une franchise réduite, voire nulle, tandis que d’autres appliquent un montant plus élevé aux baies vitrées ou aux vérandas.
Supposons que le remplacement d’un panneau coûte 420 euros et que la franchise indiquée au contrat soit de 100 euros. Si le dommage est garanti et qu’aucun autre plafond ne s’applique, l’indemnisation peut être calculée après déduction de cette somme, selon les modalités contractuelles. À l’inverse, pour une petite réparation évaluée à 90 euros avec une franchise supérieure, une déclaration n’apportera pas forcément d’avantage financier.
Les montants de réparation varient selon les dimensions, l’accès au chantier et les performances du vitrage. Une toiture inclinée peut demander du matériel et une intervention spécialisée, tandis qu’un panneau standard est parfois plus simple à remplacer. Il faut donc obtenir un devis détaillé qui distingue le vitrage, la dépose, la pose et les éventuels frais de sécurisation.
Avant d’accepter un devis, vérifiez également si l’assureur impose un plafond annuel, une limite par élément ou une procédure de validation préalable. En cas de doute, demandez une confirmation écrite sur la prise en charge du modèle proposé. La franchise et la qualité de remplacement déterminent ensemble le coût réel supporté par le foyer.
Déclarer une vitre cassée sur une véranda : les démarches utiles
Après la casse, la priorité est de sécuriser les lieux sans faire disparaître les preuves. Des morceaux de verre peuvent blesser les occupants ou laisser entrer la pluie ; éloignez les personnes de la zone et, si nécessaire, mettez en place une protection provisoire sans entreprendre une réparation définitive avant les consignes de l’assureur. Pour une grande baie ou un panneau en toiture, mieux vaut éviter toute intervention risquée.
Les contrats prévoient généralement un délai de déclaration, souvent indiqué en jours ouvrés pour ce type de sinistre. Il convient de vérifier les conditions de son propre contrat et de prévenir l’assureur dès que possible. Un délai usuel de cinq jours ouvrés est fréquemment mentionné, mais les modalités applicables doivent être confirmées dans les documents contractuels.
Constituer un dossier clair et complet
Des photos prises sous plusieurs angles montrent l’étendue de la casse, l’emplacement du panneau et les éventuelles traces d’impact. Notez la date, les circonstances et les mesures prises pour protéger la véranda. Si un événement extérieur est en cause, comme la chute d’une branche, conservez les éléments permettant de l’expliquer et ne jetez pas les morceaux avant d’avoir vérifié si l’expert souhaite les examiner.
Contactez l’assureur avant de commander le remplacement. Il peut vous orienter vers un réseau de vitriers, demander un devis préalable ou préciser les justificatifs à transmettre. Certains professionnels partenaires organisent directement la facturation avec la compagnie, ce qui peut éviter une avance de frais ; ce service dépend cependant du contrat et du prestataire choisi.
- Photographier les dégâts et noter les circonstances du bris.
- Prévenir l’assureur rapidement en suivant le délai et le canal prévus au contrat.
- Demander un devis détaillé avant les travaux définitifs, sauf urgence de mise en sécurité.
- Faire préciser la prise en charge du type de vitrage, de la pose et des frais annexes.
- Transmettre la facture et conserver les échanges ainsi que les justificatifs.
Si le vitrage risque de tomber ou si l’ouverture expose le logement, une mise en sécurité peut être nécessaire avant l’accord complet. Dans ce cas, conservez les factures et prenez des photos de l’état initial. Expliquez à l’assureur pourquoi l’intervention ne pouvait pas attendre : cette traçabilité aide à distinguer les frais urgents du remplacement définitif.
Évitez de faire réparer une vitre puis de demander ensuite une indemnisation sans avoir consulté les modalités du contrat. L’assureur peut vouloir valider le devis ou désigner un expert lorsque le montant est important. Un dossier documenté et une prise de contact précoce réduisent les risques de désaccord sur les frais.
Bien choisir une garantie bris de glace adaptée à sa véranda
Lors d’une souscription ou d’un renouvellement, le prix de la garantie ne suffit pas à comparer les contrats. Il faut regarder les surfaces expressément assurées, les exclusions, le plafond d’indemnisation et les règles de remplacement. Une formule qui couvre les fenêtres classiques mais ne précise rien sur les panneaux de toiture peut être insuffisante pour une extension très vitrée.
Demandez si la couverture comprend les parois verticales, les portes vitrées, les fenêtres de toit et la toiture vitrée. Si votre véranda possède du double vitrage renforcé, des panneaux feuilletés ou des éléments photovoltaïques, nommez-les précisément à l’assureur. Une réponse écrite ou un avenant constitue une référence plus fiable qu’une indication générale donnée au téléphone.
Les clauses à comparer avant de signer
La première vérification concerne la définition des biens assurés. Certains contrats couvrent les vitrages intégrés au bâtiment, tandis que d’autres ajoutent des éléments mobiliers ou des équipements au moyen d’options. Une cloison en verre fixée au sol et au plafond, par exemple, peut être traitée différemment d’un miroir mobile ou d’une table vitrée.
Comparez ensuite la franchise et les plafonds. Une franchise de faible montant peut être intéressante en cas de casse modeste, mais elle ne compense pas un plafond trop bas pour une grande baie. À l’inverse, un plafond généreux peut être inutile si les vitrages particuliers sont exclus ou si le remplacement à l’identique n’est pas prévu.
- Vérifier que la véranda figure dans la description du logement assuré.
- Faire préciser la couverture des Vitrages de véranda, de la toiture et des panneaux spéciaux.
- Contrôler si le contrat prévoit un remplacement à l’identique ou un vitrage équivalent.
- Comparer la franchise, les plafonds par sinistre et les éventuelles limites annuelles.
- Demander si les serres, dépendances et installations solaires nécessitent une option.
Le choix du professionnel peut aussi compter. Un réseau partenaire facilite parfois l’organisation du chantier et la transmission des pièces, tandis qu’un artisan indépendant peut proposer une solution mieux adaptée à une véranda sur mesure. Dans les deux cas, demandez un devis détaillé et vérifiez que le modèle proposé respecte les caractéristiques de sécurité et d’isolation attendues.
Un exemple pour éviter une mauvaise surprise
Marc et Lina disposent d’une véranda construite plusieurs années après leur contrat habitation initial. Lorsqu’un panneau de toiture est endommagé par un objet tombé pendant une tempête, ils découvrent que l’extension n’apparaît pas dans les informations du risque assuré. Leur dossier ne peut donc pas être évalué aussi simplement que si la surface avait été déclarée et que la clause couvrait explicitement le vitrage de toiture.
Après cet épisode, ils font ajouter la véranda au contrat, précisent la présence d’un vitrage isolant et demandent le montant de la franchise applicable aux grandes surfaces. Cette démarche ne supprime pas toutes les exclusions, mais elle permet de savoir à l’avance dans quelles conditions un futur sinistre pourrait être indemnisé. La meilleure garantie est celle dont le périmètre correspond précisément à la véranda réellement installée.
Questions fréquentes sur le bris de glace d’une véranda
Une véranda attenante est-elle toujours couverte par la garantie bris de glace ?
Elle est généralement couverte si elle est déclarée à l’assureur et si le contrat inclut les vitrages de véranda. Vérifiez aussi que la toiture vitrée et les panneaux particuliers entrent dans le périmètre prévu.
Une fissure sans impact visible peut-elle être indemnisée ?
Cela dépend de son origine. Une fissure liée à l’usure, à un défaut d’entretien ou à un mouvement du bâtiment est souvent exclue, tandis qu’un événement soudain peut être examiné au titre du bris accidentel.
Le double vitrage de la véranda sera-t-il remplacé à l’identique ?
Pas nécessairement. Consultez la clause de remplacement et les plafonds : certains contrats prévoient un vitrage équivalent, d’autres un remplacement à l’identique, notamment pour préserver les performances thermiques.
Faut-il appeler un vitrier avant l’assureur ?
Il est préférable de contacter d’abord l’assureur, sauf urgence de mise en sécurité. Il pourra préciser la procédure, demander un devis préalable ou proposer un professionnel partenaire.