Installer une piscine transforme le jardin, mais aussi le profil de risque évalué par l’assurance habitation. Le bassin augmente la valeur des biens à protéger, ajoute des équipements parfois coûteux et expose le propriétaire à de nouvelles responsabilités en cas de chute ou de noyade. Pour éviter qu’un sinistre ne révèle une garantie insuffisante, mieux vaut prévenir son assureur avant ou dès la mise en eau, puis vérifier précisément les protections inscrites au contrat.
La démarche ne se confond ni avec les formalités d’urbanisme ni avec les déclarations fiscales. Une piscine enterrée, un bassin hors-sol laissé à demeure, un abri ou un local technique peuvent être traités différemment selon leur nature et les clauses du contrat. La règle pratique reste simple : décrire l’installation par écrit, obtenir un avenant et conserver les justificatifs des travaux, des équipements et de leur entretien.
- Prévenez l’assureur de toute installation qui modifie le risque, idéalement avant le début des travaux.
- Demandez une confirmation écrite des garanties portant sur le bassin, les équipements et la responsabilité civile.
- Vérifiez les exclusions, notamment le gel, les fuites, les dommages électriques, le vol et le défaut d’entretien.
- Respectez les règles de sécurité applicables aux piscines privées enterrées ou semi-enterrées.
- Archivez les preuves : factures, photos, attestations de conformité et rapports d’entretien.
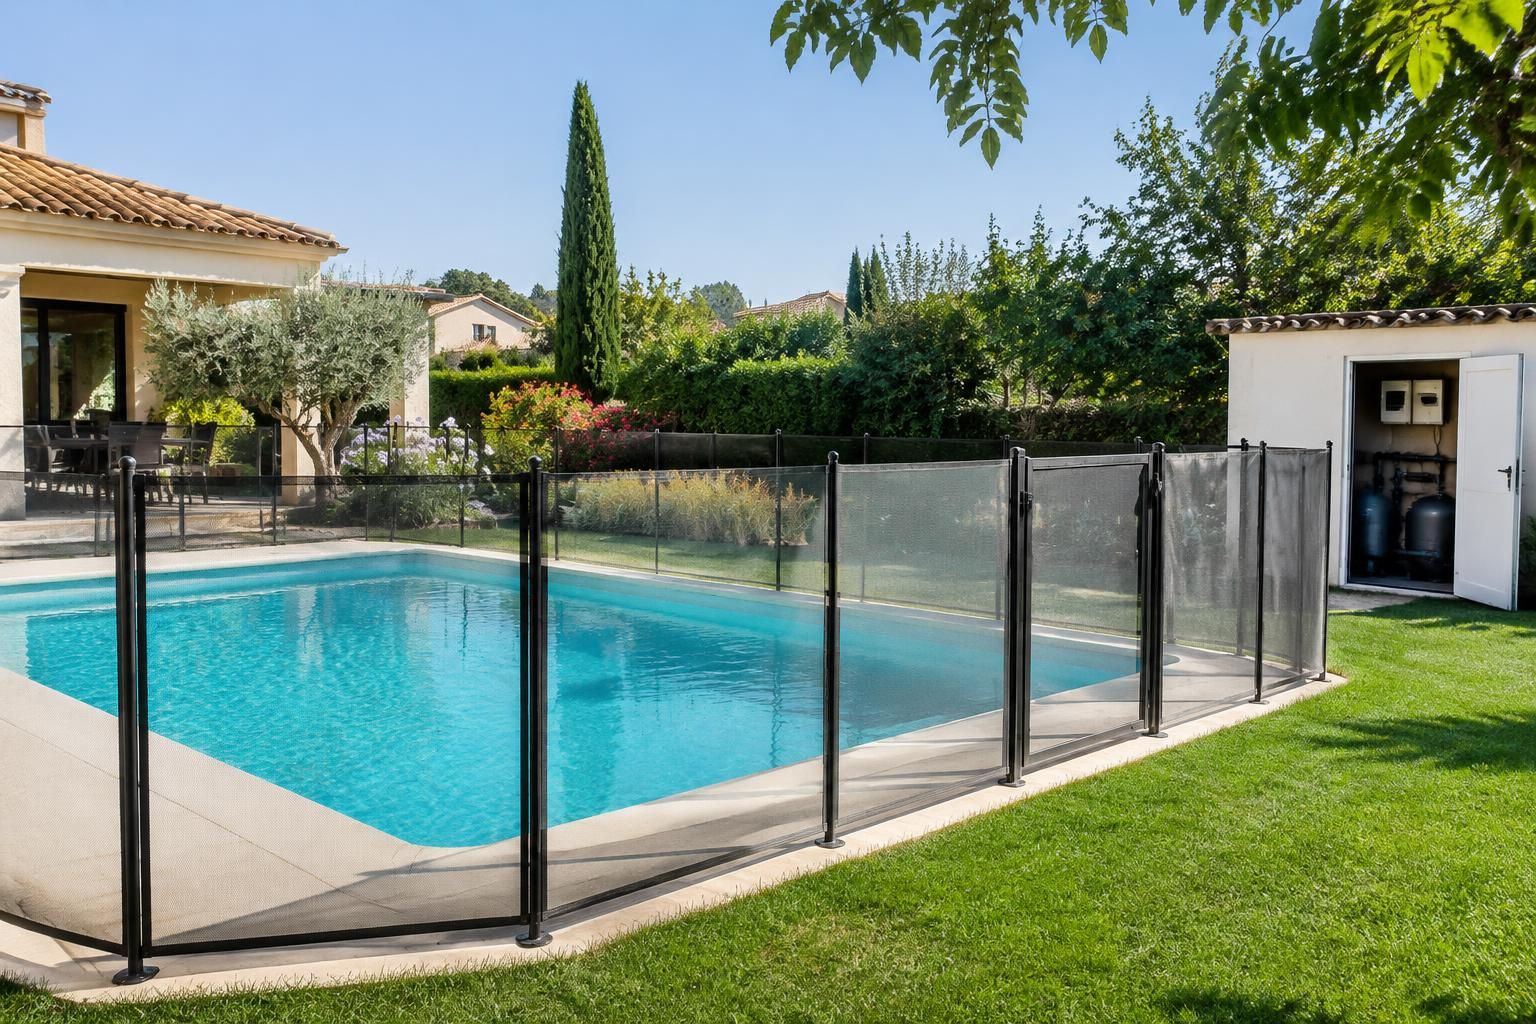
Déclaration de piscine à l’assureur : une démarche à effectuer sans attendre
Un contrat d’assurance habitation est calculé à partir des caractéristiques du logement et des risques connus au moment de la souscription. L’ajout d’une piscine peut modifier cette évaluation : le propriétaire possède davantage de biens à protéger, un incident peut occasionner des dégâts chez un voisin et une personne peut se blesser sur la plage ou dans l’eau. La déclaration de piscine permet donc à l’assureur de confirmer les garanties applicables et d’ajuster le contrat, si nécessaire.
Le Code des assurances prévoit la déclaration des circonstances nouvelles qui aggravent un risque ou en créent un nouveau. Le délai indiqué par l’article L.113-2 est de quinze jours à partir du moment où l’assuré en a connaissance. En pratique, il est prudent d’écrire dès la commande ou le début des travaux, puis de transmettre les caractéristiques définitives lorsque le chantier est terminé.
Piscine enterrée, hors-sol ou démontable : décrire l’installation réelle
Une piscine enterrée ou semi-enterrée est généralement à signaler systématiquement. Une piscine hors-sol fixe, installée durablement et accompagnée d’un système de filtration ou d’un aménagement permanent, mérite également une déclaration : les contrats peuvent la considérer comme un aménagement extérieur ou une dépendance. À l’inverse, un petit bassin gonflable démonté à la fin de la saison n’est pas nécessairement garanti comme un bien immobilier, mais la responsabilité civile reste un sujet à vérifier.
Il faut décrire le bassin sans se limiter à son appellation commerciale. Indiquez son type, ses dimensions, son année de construction et sa valeur, ainsi que la présence d’un abri, d’un pool house, d’une douche ou d’un local technique. Une pompe à chaleur, un volet automatique et un robot représentent parfois plusieurs milliers d’euros : s’ils ne sont pas mentionnés, leur indemnisation pourrait être contestée.
La sécurité doit aussi figurer dans l’échange avec la compagnie. Précisez si le dispositif est une barrière, une alarme, une couverture ou un abri, et communiquez sa norme ainsi que son attestation de conformité, si vous l’avez. Demandez que ces éléments soient repris dans l’avenant : un simple échange oral ne constitue pas une preuve aussi solide en cas de désaccord.
Ne pas confondre assureur, mairie et administration fiscale
Les démarches auprès de la mairie, du fisc et de l’assurance répondent à des règles différentes. À titre général, un bassin de moins de 10 m² ne requiert pas de déclaration préalable en urbanisme, sauf notamment en secteur protégé ; entre 10 et 100 m², une déclaration préalable est habituellement nécessaire, et au-delà de 100 m², un permis de construire est requis. La situation du terrain, les règles locales et la construction d’un abri peuvent modifier les formalités : il faut vérifier auprès de la mairie avant le chantier.
La déclaration fiscale d’une construction nouvelle suit elle aussi son propre calendrier et peut avoir des conséquences sur la taxe foncière. Aucune de ces démarches ne remplace la déclaration à l’assurance. Pour choisir une couverture cohérente avec les caractéristiques du logement et de ses aménagements, il peut être utile de consulter des conseils pour choisir une assurance habitation adaptée à sa maison.
Enfin, le silence n’entraîne pas automatiquement la nullité du contrat, mais il peut coûter cher. Si l’omission est non intentionnelle, l’indemnité peut être réduite proportionnellement à la prime qui aurait dû être payée ; une dissimulation volontaire peut avoir des conséquences bien plus lourdes. Déclarer tôt et garder une trace écrite protège donc autant la piscine que le reste du logement.
Assurance piscine : choisir entre contrat habitation et garantie spécifique
Il n’existe pas nécessairement un contrat autonome obligatoire pour assurer une piscine. La solution la plus courante consiste à faire intégrer le bassin au contrat d’assurance habitation, soit dans les garanties existantes, soit au moyen d’une option ou d’un avenant. Cette formule peut convenir lorsque le propriétaire souhaite couvrir les principaux risques sans multiplier les contrats, à condition que le bassin et ses installations soient explicitement pris en compte.
Une extension « piscine » peut élargir la protection au-delà de la structure du bassin. Elle peut viser le local technique, l’abri, les équipements de piscine et certains aménagements extérieurs. Les garanties précises varient fortement : l’incendie ou les événements climatiques sont parfois inclus, tandis que le vol, le vandalisme ou les dommages électriques nécessitent une option supplémentaire. Il faut donc examiner les plafonds, franchises et exclusions plutôt que se fier au seul nom commercial de la formule.
Ce que l’avenant doit réellement préciser
Un avenant utile identifie le bassin et les biens assurés, sans se contenter d’une mention vague comme « aménagement extérieur ». Vérifiez qu’il indique, selon le contrat, la structure, les margelles, le système de filtration, la pompe, le chauffage, le volet ou la couverture, ainsi que le dispositif de sécurité. Le pool house ou le local technique peut relever d’une garantie dépendance distincte ; il ne faut pas supposer qu’il est couvert parce qu’il se trouve dans le jardin.
La responsabilité civile constitue un volet essentiel. Si un invité se blesse en utilisant la piscine et que la responsabilité du propriétaire est engagée, cette garantie peut indemniser les dommages causés au tiers, selon les conditions du contrat. Vérifiez le plafond prévu pour les dommages corporels, car une blessure grave peut entraîner des coûts importants. Cette garantie ne couvre généralement pas les dommages corporels subis par le propriétaire lui-même.
La situation change si le bassin est loué à l’heure ou mis à disposition contre rémunération. Une activité payante peut sortir du cadre habituel de la responsabilité civile vie privée et être exclue du contrat classique. Il faut alors informer l’assureur et obtenir une couverture adaptée avant d’accueillir des clients, même si une plateforme propose sa propre protection.
La prime d’assurance et les limites de la couverture
Après réception de la déclaration, l’assureur peut maintenir les garanties, demander une prime d’assurance révisée ou, selon les circonstances et le contrat, proposer une résiliation. Le montant dépend notamment de la valeur déclarée, du type de bassin, des équipements et des options retenues. Une hausse de cotisation n’est pas nécessairement un mauvais signe : elle peut correspondre à une protection plus complète et à des capitaux mieux ajustés.
Pour comparer les offres, demandez à chaque compagnie de traiter les mêmes éléments. Un devis qui assure uniquement la responsabilité civile ne se compare pas à une formule qui couvre également le bassin et ses équipements. Examinez aussi les franchises et les limites de remboursement : une garantie affichée peut rester peu utile si le plafond est très bas ou si une exclusion écarte précisément le sinistre le plus plausible.
Un bassin récemment construit peut relever, dans certaines situations, de la responsabilité du constructeur ou d’une garantie décennale lorsque le dommage provient d’un défaut de construction compromettant la solidité ou l’usage de l’ouvrage. Cette piste ne remplace pas la déclaration à l’assurance habitation ; elle constitue un recours distinct à examiner selon l’origine des désordres. Le bon contrat est celui dont les garanties correspondent à l’installation réelle, pas celui qui porte simplement la mention « piscine ».
Garantie piscine : bassin, équipements et responsabilité civile
La garantie piscine peut couvrir plusieurs catégories de biens et de dommages, mais aucune protection ne doit être présumée sans lecture des conditions générales et particulières. La structure du bassin, les installations techniques et les aménagements environnants n’obéissent pas toujours aux mêmes règles. Pour savoir ce qui sera indemnisé, il faut relier chaque bien à un événement couvert et vérifier les exclusions correspondantes.
La structure et les dégâts matériels
Selon le contrat, le bassin et ses éléments de soutènement peuvent être couverts contre certains événements garantis, comme l’incendie ou la tempête. Les dommages causés par une catastrophe naturelle sont généralement soumis à des conditions spécifiques, notamment la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle dans la commune. Sans cette reconnaissance, une garantie tempête ou événements climatiques peut éventuellement s’appliquer, mais seulement si les circonstances et le contrat le permettent.
Les fuites demandent une attention particulière. Une assurance habitation peut prendre en charge les dommages causés par l’eau à la maison ou au terrain voisin, sans pour autant payer la réparation de la piscine elle-même. Si la fuite résulte d’une malfaçon de pose ou d’un défaut de construction, il convient de contacter l’entreprise et d’examiner les garanties liées aux travaux. L’assureur peut demander un rapport technique pour distinguer une fuite accidentelle d’un défaut de construction ou d’entretien.
Les équipements de piscine et les locaux techniques
La pompe, le filtre, l’électrolyseur, le système de chauffage, le robot nettoyeur, les bâches, les alarmes et les barrières peuvent nécessiter une extension spécifique. Il faut vérifier si ces biens sont couverts lorsqu’ils sont à l’extérieur, dans un local fermé ou fixés au bassin. Certains contrats imposent des conditions de fermeture pour indemniser un vol dans un local technique, ou limitent la prise en charge des appareils endommagés par une surtension ou la foudre.
Les protections peuvent également viser les aménagements liés à l’usage du bassin, comme une douche extérieure ou un abri. Pour chacun, demandez si l’indemnisation se fait en valeur à neuf ou après application d’un coefficient de vétusté. Une pompe installée depuis plusieurs années ne sera pas nécessairement remboursée à son prix d’achat initial, même si son remplacement est indispensable.
Sécurité réglementaire et responsabilité des personnes
Les piscines privées extérieures enterrées ou semi-enterrées doivent être équipées d’au moins un dispositif réglementaire de sécurité : barrière, alarme, couverture de sécurité ou abri conforme. Les normes correspondant à ces dispositifs comprennent notamment NF P90-306 pour les barrières, NF P90-307 pour les alarmes, NF P90-308 pour les couvertures et NF P90-309 pour les abris. Le non-respect de l’obligation peut exposer le propriétaire à une amende pouvant atteindre 45 000 euros.
Cette exigence ne concerne pas de la même façon les piscines hors-sol démontables, mais la prudence reste indispensable, particulièrement en présence de jeunes enfants. L’absence du dispositif requis ou son mauvais fonctionnement peut aussi compliquer l’analyse d’un accident par l’assureur, selon les clauses du contrat. Conservez les factures d’installation, les notices et les vérifications d’entretien pour pouvoir prouver que la protection était en place.
En cas de noyade ou de blessure, la responsabilité civile peut intervenir pour les dommages causés à un tiers si les conditions de garantie sont réunies. La responsabilité de l’occupant, celle d’un invité et celle d’un professionnel ne se confondent pas nécessairement : les circonstances, la garde de l’équipement et les consignes données seront examinées. La sécurité du bassin est ainsi à la fois une obligation de prévention et un élément important du dossier d’assurance.
Indemnisation d’une piscine : exclusions, expertise et montant versé
Le montant d’une indemnisation dépend d’abord de la nature du sinistre et des garanties souscrites. Un incendie dans le local technique, une tempête qui endommage un abri ou un dégât des eaux affectant la maison voisine ne relèvent pas nécessairement des mêmes clauses. Même lorsqu’un événement est garanti, une franchise peut rester à la charge de l’assuré et une limite spécifique peut réduire le remboursement des équipements.
La vétusté pèse souvent dans le calcul. Un liner, une pompe ou une couverture utilisés depuis plusieurs saisons peuvent être indemnisés sur la base de leur valeur au jour du sinistre, plutôt qu’au coût du matériel neuf. Le rééquipement à neuf existe dans certains contrats ou pour certains biens, mais il n’est pas automatique : vérifiez sa durée d’application, ses plafonds et les conditions de remplacement.
Les exclusions les plus importantes à repérer
Les contrats peuvent exclure ou limiter les dommages liés à l’usure normale, à un défaut d’entretien, au gel ou à l’absence d’hivernage. Les mouvements de terrain, le décollement du liner et la casse de la structure font aussi partie des points à vérifier. La formulation varie d’un assureur à l’autre ; demandez une explication écrite si une clause reste ambiguë, notamment sur la différence entre une fuite accidentelle et une dégradation progressive.
Le vol peut être soumis à des conditions particulières. Un robot ou une pompe entreposés dans un local technique dont la porte est restée ouverte risquent de ne pas être indemnisés si le contrat exige une fermeture sécurisée. De même, une piscine hors-sol peut être exclue de certaines garanties ou ne bénéficier que d’une couverture limitée. Il faut examiner le contrat au regard du modèle réellement installé.
Un défaut de déclaration peut également affecter l’indemnisation. Si l’omission n’était pas intentionnelle, le montant versé peut être réduit selon le rapport entre la prime payée et celle qui aurait été due si l’installation avait été déclarée. En cas de fausse déclaration volontaire, les conséquences peuvent aller jusqu’à la nullité du contrat. Le risque peut concerner un sinistre plus large que le bassin lui-même, par exemple un incendie ayant endommagé la maison.
Expertise et préparation des justificatifs
Après un dommage important, l’assureur peut mandater un expert afin d’évaluer les causes, l’étendue des dégâts et la valeur des biens concernés. Des photographies prises avant et après le sinistre, les factures d’achat, les devis de réparation et les attestations d’entretien aident à établir le dossier. Pour un équipement coûteux, une preuve de modèle et de date d’achat permet d’éviter que sa valeur soit estimée de façon trop défavorable.
Les délais de versement dépendent de la nature du dossier, des vérifications nécessaires et des règles applicables au sinistre. Une catastrophe naturelle suit notamment une procédure différente d’un incident courant. Au lieu de compter sur un délai uniforme, demandez à l’assureur le calendrier prévisionnel et les pièces encore attendues.
Une piscine peut aussi être endommagée par une installation récente défectueuse. Dans ce cas, conservez les échanges avec l’entreprise, le devis, la réception des travaux et le rapport d’expertise : ils permettront de déterminer si l’assurance habitation, la garantie du fabricant ou la responsabilité du constructeur doit être sollicitée. Plus les preuves sont réunies tôt, moins l’évaluation repose sur des estimations approximatives.
Déclarer un sinistre de piscine : étapes et délais à respecter
Lorsqu’un accident corporel se produit, la priorité est de porter secours aux personnes et d’appeler les services d’urgence. En France, le 112 permet de joindre les secours depuis un téléphone mobile ; le 15 correspond au SAMU et le 18 aux pompiers. Une fois la situation sécurisée, il faut recueillir les coordonnées des témoins et conserver les éléments utiles sans déplacer inutilement les objets susceptibles d’éclairer les circonstances.
Pour un dommage matériel, prenez des photographies du bassin, du local technique et des biens touchés avant les réparations, lorsque cela peut se faire sans risque. Des mesures conservatoires peuvent être nécessaires pour empêcher l’aggravation du sinistre, mais gardez les factures et prévenez l’assureur avant d’engager des travaux importants, sauf urgence manifeste. L’expert pourra ainsi examiner les causes et l’étendue des dégâts.
Délais de déclaration et pièces à transmettre
Les délais varient selon l’événement et les conditions du contrat. Les délais usuels prévus par les textes et contrats sont souvent de deux jours ouvrés pour un vol, de cinq jours ouvrés pour un dégât des eaux ou un incendie, et de trente jours à compter de la publication de l’arrêté pour une catastrophe naturelle. Il reste essentiel de vérifier les dispositions de son contrat et de déclarer le sinistre le plus rapidement possible.
La déclaration peut être faite depuis l’espace client, par téléphone, par courriel ou par courrier, selon les modalités proposées. Pour conserver une preuve, privilégiez un canal qui confirme la date d’envoi ou demandez un accusé de réception. Le dossier doit présenter les faits clairement, sans supposition sur une cause qui n’a pas encore été établie.
- Vos nom, prénom, adresse et numéro de contrat.
- La date, l’heure et le lieu du sinistre, ainsi qu’un récit précis des circonstances.
- La liste des biens endommagés ou détruits et une estimation de leur valeur.
- Des photographies, factures, devis, rapports d’intervention ou attestations d’entretien.
- Les coordonnées des personnes concernées et des témoins, en cas d’accident corporel.
Entretenir le bassin et conserver les preuves
Un entretien conforme aux recommandations du fabricant contribue à prévenir les dommages et à établir la diligence du propriétaire. Conservez les factures du pisciniste, les rapports de visite, les preuves d’hivernage et les justificatifs d’achat des pièces. Une pompe endommagée après une période de gel ne sera pas évaluée de la même façon selon que l’installation a été préparée conformément aux consignes ou laissée sans protection.
Photographiez également le bassin et ses équipements à la fin du chantier, en incluant le dispositif de sécurité et la fermeture du local technique. Classez ces images avec l’avenant et les attestations de conformité. En cas de changement important — remplacement d’une alarme par un volet, ajout d’une pompe à chaleur ou construction d’un abri — informez de nouveau la compagnie afin que le contrat reste conforme à la réalité.
Enfin, si vous prêtez régulièrement le bassin ou le louez, exposez clairement cet usage à l’assureur : une activité rémunérée peut nécessiter une garantie différente de la responsabilité civile vie privée habituelle. Une déclaration complète, un entretien documenté et un dossier de sinistre organisé rendent la prise en charge plus lisible lorsque survient un problème.
Questions fréquentes sur l’assurance piscine
Faut-il obligatoirement déclarer une piscine à son assureur ?
La piscine n’a pas nécessairement besoin d’un contrat autonome, mais son installation peut constituer une circonstance nouvelle qui aggrave le risque. Il est donc prudent de la déclarer par écrit dans le délai applicable et de faire confirmer les garanties par un avenant.
Une piscine hors-sol doit-elle être déclarée ?
Une piscine hors-sol fixe ou laissée à demeure doit être signalée à l’assureur, car les contrats peuvent la traiter comme un aménagement extérieur. Pour un bassin gonflable démonté chaque saison, la couverture du bien peut différer, mais la responsabilité civile reste à vérifier.
L’assurance habitation rembourse-t-elle une fuite de piscine ?
Elle peut couvrir les dommages causés par l’eau au logement ou à un tiers selon l’origine de la fuite et les clauses du contrat. La réparation du bassin lui-même est souvent exclue ou limitée ; un défaut de construction peut relever de la responsabilité du professionnel.
Quels justificatifs conserver pour assurer sa piscine ?
Gardez l’avenant, les factures de construction et d’équipement, les attestations de conformité du dispositif de sécurité, les rapports d’entretien et des photos du bassin et du local technique. Ces éléments facilitent l’évaluation de la valeur et des circonstances d’un sinistre.