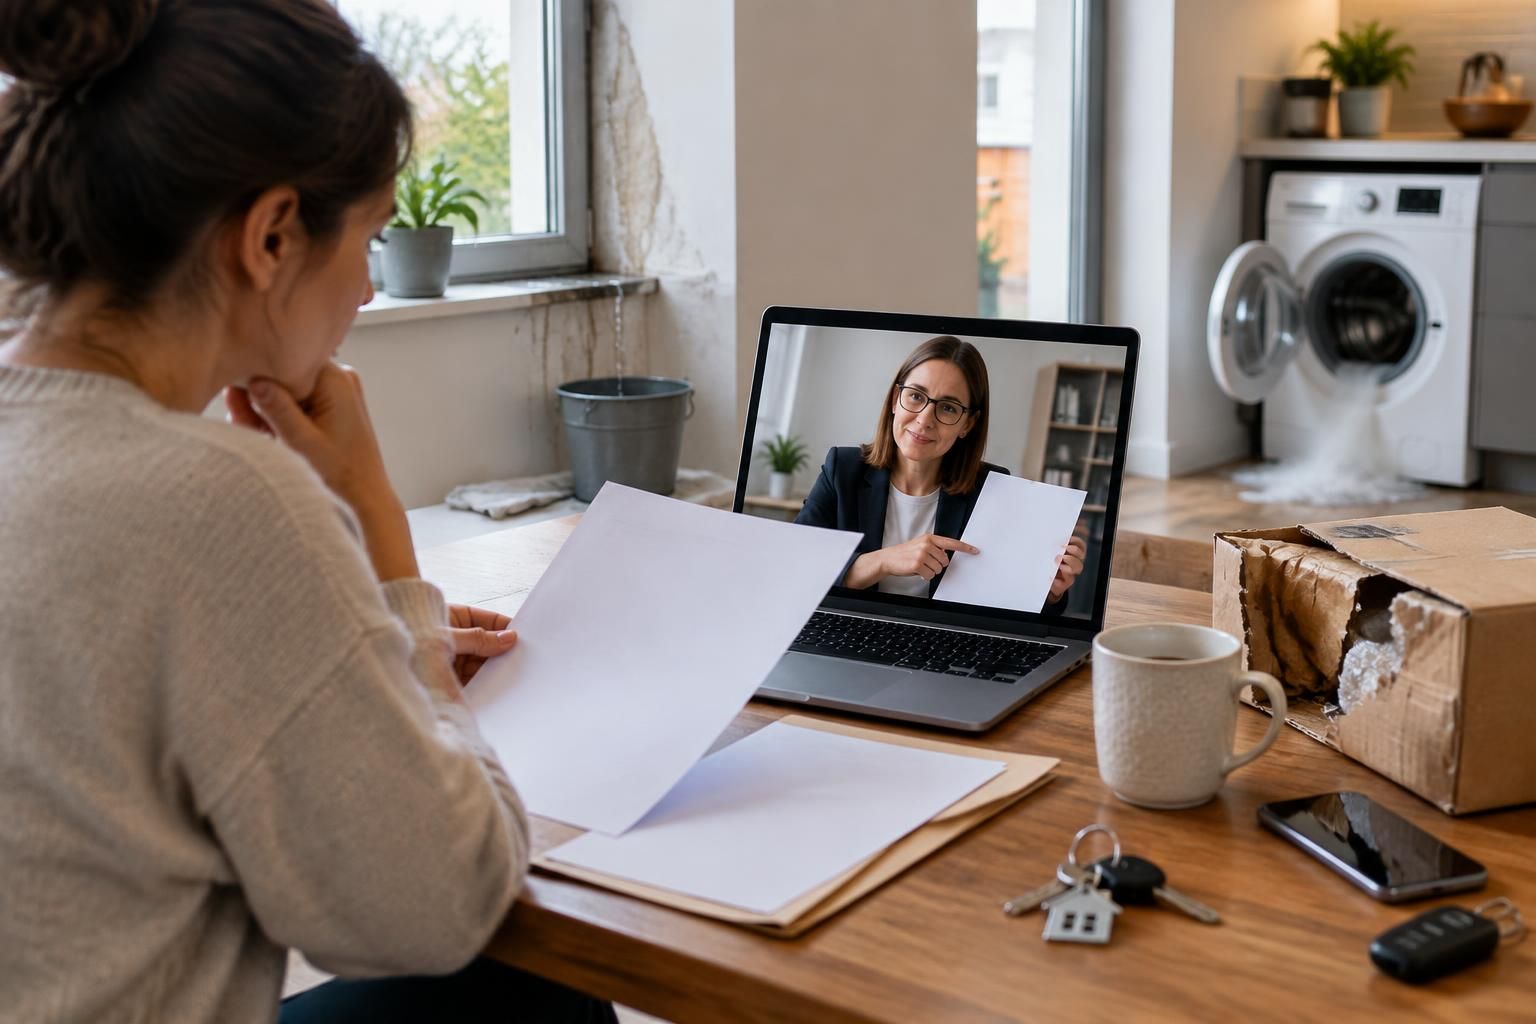
Une facture contestée, des travaux qui prennent l’eau, un désaccord avec un propriétaire ou une difficulté avec un employeur : un litige du quotidien peut rapidement devenir coûteux et difficile à résoudre seul. La protection juridique apporte alors des conseils, une aide à la recherche d’un accord et, selon le contrat, une participation aux frais de procédure. Son intérêt ne se limite pas aux affaires portées devant un tribunal : intervenir tôt permet souvent de mieux comprendre ses droits et d’éviter que le différend ne s’envenime.
Imaginons Nadia, locataire et salariée, confrontée successivement à une réparation contestée dans son logement, à un achat défectueux et à une question sur son contrat de travail. Pour chacune de ces situations, la garantie peut l’orienter, à condition que le domaine soit couvert et que le litige respecte les conditions prévues. Le contrat fait donc toute la différence : personnes protégées, exclusions, délais de carence et plafonds déterminent concrètement l’aide disponible.
En bref
- La protection juridique peut fournir des renseignements juridiques, aider à négocier et couvrir certains frais de justice.
- Elle peut être utile en consommation, logement, voisinage, travail ou face à une administration, selon le contrat.
- Un litige déjà connu à la souscription, un domaine exclu ou un montant trop faible peuvent empêcher la prise en charge.
- Il faut déclarer le différend dans les formes et délais contractuels et vérifier les plafonds avant d’engager des frais.
- En cas de conflit d’intérêts ou de désaccord sur la stratégie, l’assuré conserve des droits, notamment le libre choix de son avocat dans les situations prévues.
Protection juridique : comprendre son rôle dans les litiges du quotidien
La protection juridique est une assurance facultative destinée à aider l’assuré lorsqu’un différend l’oppose à un tiers, qu’il s’agisse d’un particulier, d’un professionnel ou d’une administration. Elle peut concerner une démarche amiable comme une procédure judiciaire civile, pénale ou administrative. Un désaccord sur l’exécution d’un contrat, une facture jugée injustifiée ou un service non rendu peut ainsi entrer dans son champ, si le contrat prévoit cette matière.
Le premier apport est souvent l’information. Avant de répondre à une mise en demeure ou de lancer un recours juridique, l’assuré peut obtenir une analyse de sa situation et des indications sur les démarches pertinentes. Cela aide à distinguer un simple mécontentement d’un véritable différend juridique : Nadia, par exemple, ne sait pas si le supplément réclamé après une location saisonnière correspond à une clause valable ou à une retenue contestable. Un juriste peut l’aider à examiner le contrat, les échanges et les justificatifs.
Un accompagnement qui peut commencer avant le tribunal
La résolution amiable constitue souvent la première étape. L’assureur peut proposer une assistance juridique, aider à rédiger un courrier argumenté ou faciliter une discussion avec l’autre partie. Dans certains dossiers, un expert technique intervient aussi : après des travaux mal réalisés, son constat peut éclairer les causes d’une fuite et aider à déterminer les réparations nécessaires. Ce soutien n’assure pas automatiquement que l’assuré obtiendra gain de cause, mais il permet de présenter une demande plus structurée.
Si le différend nécessite une action judiciaire, le contrat peut prendre en charge certains frais, par exemple les honoraires d’avocat, ceux d’un commissaire de justice, les expertises et des frais de procédure. La couverture reste soumise à des plafonds globaux ou à des limites par type de dépense. Il est donc imprudent de supposer que tous les frais seront remboursés intégralement, ou de choisir une démarche coûteuse sans consulter les conditions de garantie.
La garantie peut être souscrite dans un contrat autonome ou apparaître dans un contrat d’assurance habitation ou automobile, à condition d’être clairement identifiée. Elle peut aussi être proposée avec certaines prestations ou cartes. Les membres du foyer ne sont pas nécessairement tous protégés : le contrat précise si le conjoint, les enfants à charge ou d’autres personnes vivant habituellement au domicile sont couverts. La première vérification consiste donc à identifier les bénéficiaires et les domaines réellement garantis.
Litige de consommation : achats, prestations et vice caché
Les désaccords avec un vendeur ou un prestataire comptent parmi les situations où une protection juridique peut apporter une aide concrète. Un appareil livré en panne, une facture qui ne correspond pas au devis, un abonnement résilié malgré des prélèvements persistants ou une prestation inachevée sont autant de motifs possibles de contestation. L’assureur peut aider à comprendre les documents, à réunir les preuves et à formuler une demande précise plutôt que d’échanger des messages sous le coup de la colère.
Prenons le cas de Nadia, qui achète un réfrigérateur neuf. Après plusieurs pannes, le vendeur affirme que le problème résulte d’une mauvaise utilisation, tandis que la cliente estime que l’appareil était défectueux dès la livraison. Il faut alors conserver la facture, les échanges avec le magasin, les photographies et les rapports de réparation. Si le dossier porte sur un vice caché lors de l’achat d’un bien, l’analyse juridique permet notamment de clarifier les éléments à établir et les démarches possibles, sans présumer à l’avance de l’issue du litige.
Des démarches graduées pour éviter l’escalade
Une garantie peut d’abord conseiller l’assuré sur la réclamation écrite à adresser au professionnel. Une lettre qui rappelle les faits, la date d’achat, les réparations déjà tentées et la solution demandée facilite souvent le traitement du dossier. Si le vendeur refuse de répondre ou maintient sa position, l’assistance peut aider à envisager une médiation ou une autre voie amiable. Le passage au tribunal n’est donc pas la première réponse automatique : une négociation documentée peut régler le conflit plus rapidement.
Les litiges de consommation ne sont toutefois pas tous couverts de la même façon. Le contrat peut prévoir un seuil minimal de montant, des domaines exclus ou un délai de carence durant lequel certains événements ne donnent pas droit à la garantie. Un achat réalisé avant la souscription et déjà contesté peut être considéré comme un litige préexistant. C’est pourquoi il faut déclarer le différend dès qu’il apparaît et vérifier les conditions avant de payer un expert ou un avocat.
La protection peut également se révéler utile lorsqu’un devis de rénovation est dépassé sans accord, qu’un déménageur endommage des biens ou qu’un service numérique refuse un remboursement prévu au contrat. Dans tous ces cas, les preuves sont déterminantes : devis signé, conditions générales, factures, courriels, photos et relevés de paiement. L’assureur ne remplace pas les démarches de l’assuré, mais il peut l’aider à les organiser. Pour défendre ses droits de consommateur, un dossier cohérent vaut souvent autant qu’une contestation vigoureuse.
Avant de signer un contrat lié au logement ou à des travaux, il est aussi utile de distinguer les garanties d’assurance des moyens de défense en cas de différend. Un guide sur la lecture d’une assurance habitation multirisque permet notamment de mieux repérer les garanties concernées et leurs limites.
Conflit locatif et conflit de voisinage : logement, travaux et nuisances
Le logement concentre des différends très concrets : dépôt de garantie retenu, réparations contestées, loyers ou charges discutés, travaux mal exécutés et désaccords sur l’état des lieux. Une protection juridique peut apporter des conseils pour interpréter le bail et les pièces justificatives, puis accompagner une démarche amiable avec le propriétaire ou le locataire. La garantie ne remplace pas les obligations prévues par la loi ou le contrat de location ; elle aide plutôt à les comprendre et à les faire valoir lorsque les parties ne s’accordent pas.
Nadia remarque, par exemple, une infiltration après une intervention dans l’appartement du dessus. Le voisin estime que les dégâts ne viennent pas de chez lui, tandis que Nadia doit protéger ses meubles et documenter les dommages. Il faut alors distinguer la déclaration à l’assurance habitation, destinée à gérer le sinistre matériel selon les garanties souscrites, de l’accompagnement juridique portant sur la responsabilité ou le désaccord avec un tiers. Une ressource consacrée au dégât des eaux causé par un voisin peut aider à comprendre les premières démarches à envisager.
Du trouble de voisinage au désaccord sur des travaux
Un conflit de voisinage peut naître d’un arbre dont les branches empiètent sur une propriété, de nuisances répétées ou de dégâts causés par un chantier. Avant d’engager une action, il est utile de noter les dates, de conserver les échanges et, si nécessaire, de réunir des constats. L’assureur peut orienter l’assuré vers une tentative de conciliation ou l’aider à présenter une demande claire. Dans un cas d’arbre tombé, par exemple, les responsabilités et les assurances concernées peuvent dépendre des circonstances précises ; un récit daté et des photos facilitent l’analyse.
Lorsqu’un artisan réalise des travaux, les difficultés peuvent porter sur le retard, la conformité ou la qualité des finitions. Si le professionnel ne répond pas aux réserves, une expertise technique peut contribuer à objectiver les défauts. La protection juridique peut, selon le contrat, participer aux honoraires de l’expert et accompagner la discussion avec l’entreprise. Il faut néanmoins vérifier si les litiges de construction ou les travaux importants font l’objet de limites spécifiques, car les contrats ne couvrent pas tous les dossiers de la même manière.
| Situation | Aide potentielle | Point à vérifier |
|---|---|---|
| Dépôt de garantie contesté | Analyse du bail et aide à la réclamation | Personnes et litiges locatifs couverts |
| Infiltration entre voisins | Conseils, échanges amiables et expertise éventuelle | Articulation avec l’assurance habitation |
| Travaux mal exécutés | Orientation juridique et appui technique | Plafond d’expertise et exclusions |
| Nuisances récurrentes | Aide à documenter et tenter une résolution amiable | Seuils et conditions contractuelles |
Pour un propriétaire qui loue un bien, les garanties destinées à couvrir les loyers ou les dommages ne se confondent pas avec la défense juridique en cas de différend avec l’occupant. S’informer sur l’assurance contre les impayés de loyer aide à distinguer ces protections. Dans un conflit locatif ou de voisinage, il est essentiel de séparer l’indemnisation d’un dommage de l’accompagnement pour faire valoir ses droits.
Droit du travail et démarches administratives : quand l’appui devient précieux
Un désaccord professionnel peut concerner une rémunération, des heures supplémentaires, une sanction, une rupture de contrat ou l’interprétation d’une clause. Le droit du travail repose sur des règles et des documents parfois difficiles à apprécier seul. Une protection juridique couvrant ce domaine peut aider à relire le contrat, les bulletins de paie et les courriers de l’employeur, puis à identifier les options possibles. Les litiges liés au travail peuvent toutefois être soumis à des exclusions ou à des plafonds particuliers qu’il faut consulter avant d’engager une démarche.
Imaginons que Nadia constate une différence entre ses heures réellement effectuées et celles inscrites sur ses fiches de paie. Elle rassemble ses plannings, ses relevés et les échanges avec son responsable, puis sollicite l’assureur. Une première analyse peut l’aider à adresser une demande formelle et à déterminer si une négociation est envisageable. Si le désaccord persiste, l’assureur peut l’informer sur les suites possibles et, dans les limites prévues, contribuer à certains frais de procédure.
Les différends avec une administration
Une contestation de décision administrative, un désaccord sur une prestation ou une difficulté liée à une démarche réglementaire peut également relever de la garantie lorsque ce domaine est prévu au contrat. Les délais de recours sont alors particulièrement importants : laisser passer une échéance peut compromettre une démarche, même si le dossier paraît fondé. Il convient donc de signaler rapidement la décision contestée, de transmettre sa date de réception et de conserver le document ainsi que les justificatifs envoyés.
La garantie ne signifie pas que l’assureur prend automatiquement en charge toute contestation contre une autorité. Certains contrats excluent les litiges fiscaux ou d’autres matières, et des seuils financiers peuvent s’appliquer. L’assistance juridique sert d’abord à éclairer la situation et à identifier les voies pertinentes ; la décision d’agir appartient à l’assuré, qui doit aussi tenir compte des risques, des délais et des frais éventuels.
La couverture peut être incluse dans un contrat séparé ou dans une assurance auto ou habitation. Une protection liée à un véhicule, par exemple, ne garantit pas nécessairement les litiges professionnels ou les différends de logement. Il faut lire les domaines couverts et le périmètre des personnes protégées plutôt que se fier au seul intitulé du contrat. Face à un employeur ou à une administration, demander conseil tôt permet surtout de préserver ses options et de respecter les échéances.
Déclarer le litige, connaître les plafonds et choisir son avocat
Pour obtenir l’accompagnement prévu, l’assuré doit informer son assureur selon les délais et les modalités définis au contrat. Il décrit les faits, précise la date d’apparition du différend et transmet les documents utiles : contrat, factures, courriers, échanges, constats ou décisions reçues. Plus le dossier est clair, plus l’analyse peut distinguer les faits établis des affirmations de chaque partie. Il vaut mieux déclarer un litige dès qu’il existe plutôt que d’attendre une réponse défavorable à une réclamation, sauf règle particulière indiquée au contrat.
Avant toute action coûteuse, il est prudent de demander à l’assureur quelles prestations sont envisageables et quelles limites s’appliquent. Les honoraires d’avocat, frais d’expertise, interventions d’un commissaire de justice et frais de procédure peuvent être remboursés dans des plafonds distincts. Un dépassement reste potentiellement à la charge de l’assuré. La cotisation de la garantie doit être identifiable ; son montant varie notamment selon l’étendue des domaines couverts et les niveaux de prise en charge.
Exclusions, délai de carence et désaccord avec l’assureur
Certains contrats prévoient un délai de carence : pendant cette période suivant la souscription, des litiges relevant de domaines déterminés ne sont pas pris en charge. D’autres excluent des différends déjà connus au moment de l’adhésion, certaines matières comme le droit de la famille ou les litiges fiscaux, ou les réclamations dont l’enjeu est inférieur à un seuil contractuel. Ces restrictions doivent être lues avant la souscription, car une garantie affichée comme étendue peut malgré tout comporter des limites importantes.
Une consultation juridique ou un acte effectué avant la déclaration peut parfois être pris en charge si son caractère urgent est démontré, par exemple un constat nécessaire pour préserver une preuve. Il faut conserver les justificatifs et expliquer pourquoi il était impossible d’attendre l’accord préalable. En cas de conflit d’intérêts entre l’assureur et l’assuré, notamment si le différend oppose ces deux parties, l’assuré peut choisir librement son avocat dans les conditions prévues. L’assureur ne peut pas lui imposer un conseil.
Si l’assuré et l’assureur ne s’accordent pas sur la conduite du dossier, un arbitre peut être choisi d’un commun accord. À défaut, il est possible de saisir le président du tribunal judiciaire selon la procédure prévue. L’assuré peut aussi décider de poursuivre à ses frais malgré un avis défavorable ; s’il obtient ensuite un résultat judiciaire plus favorable que celui proposé par l’assureur et l’arbitre, les frais peuvent être remboursés dans les limites contractuelles. Connaître ces règles avant le conflit permet d’utiliser la garantie sans confondre conseil, représentation et remboursement intégral.
Questions fréquentes sur la protection juridique
La protection juridique est-elle obligatoire ?
Non. C’est une assurance facultative, parfois incluse dans un contrat d’habitation ou d’automobile. Vérifiez qu’elle y figure clairement et consultez les domaines effectivement garantis.
Peut-elle financer un avocat ?
Elle peut prendre en charge tout ou partie des honoraires et d’autres frais de procédure, dans les limites et plafonds inscrits au contrat. Vous conservez le libre choix de votre avocat dans les situations prévues, notamment en cas de conflit d’intérêts.
Un litige déjà commencé avant la souscription est-il couvert ?
Il est généralement exclu lorsqu’il était connu au moment de l’adhésion. Un délai de carence peut aussi empêcher la prise en charge de certains litiges apparus peu après la souscription. Les conditions précises figurent au contrat.
Quand faut-il prévenir l’assureur ?
Déclarez le différend dès qu’il apparaît, en respectant les délais et les formes contractuels. Transmettez les pièces utiles et demandez l’accord de l’assureur avant d’engager des frais, sauf urgence justifiée.